Союз страховщиков Турции разъяснил, на что следует обратить внимание после наводнений и подтоплений, чтобы обеспечить безопасность людей, предотвратить увеличение ущерба и правильно оформить страховой случай.
Не следует заходить в затопленные здания, подвальные помещения и закрытые парковки, пока не будет подтверждена их безопасность. Если электропроводка контактировала с водой, нельзя прикасаться к выключателям, розеткам и электроприборам; электрические и газовые системы должны быть проверены уполномоченными специалистами.
Необходимо следить за предупреждениями компетентных органов и держаться подальше от опасных зон. При возникновении непосредственной угрозы следует обращаться в Центр экстренных вызовов 112.
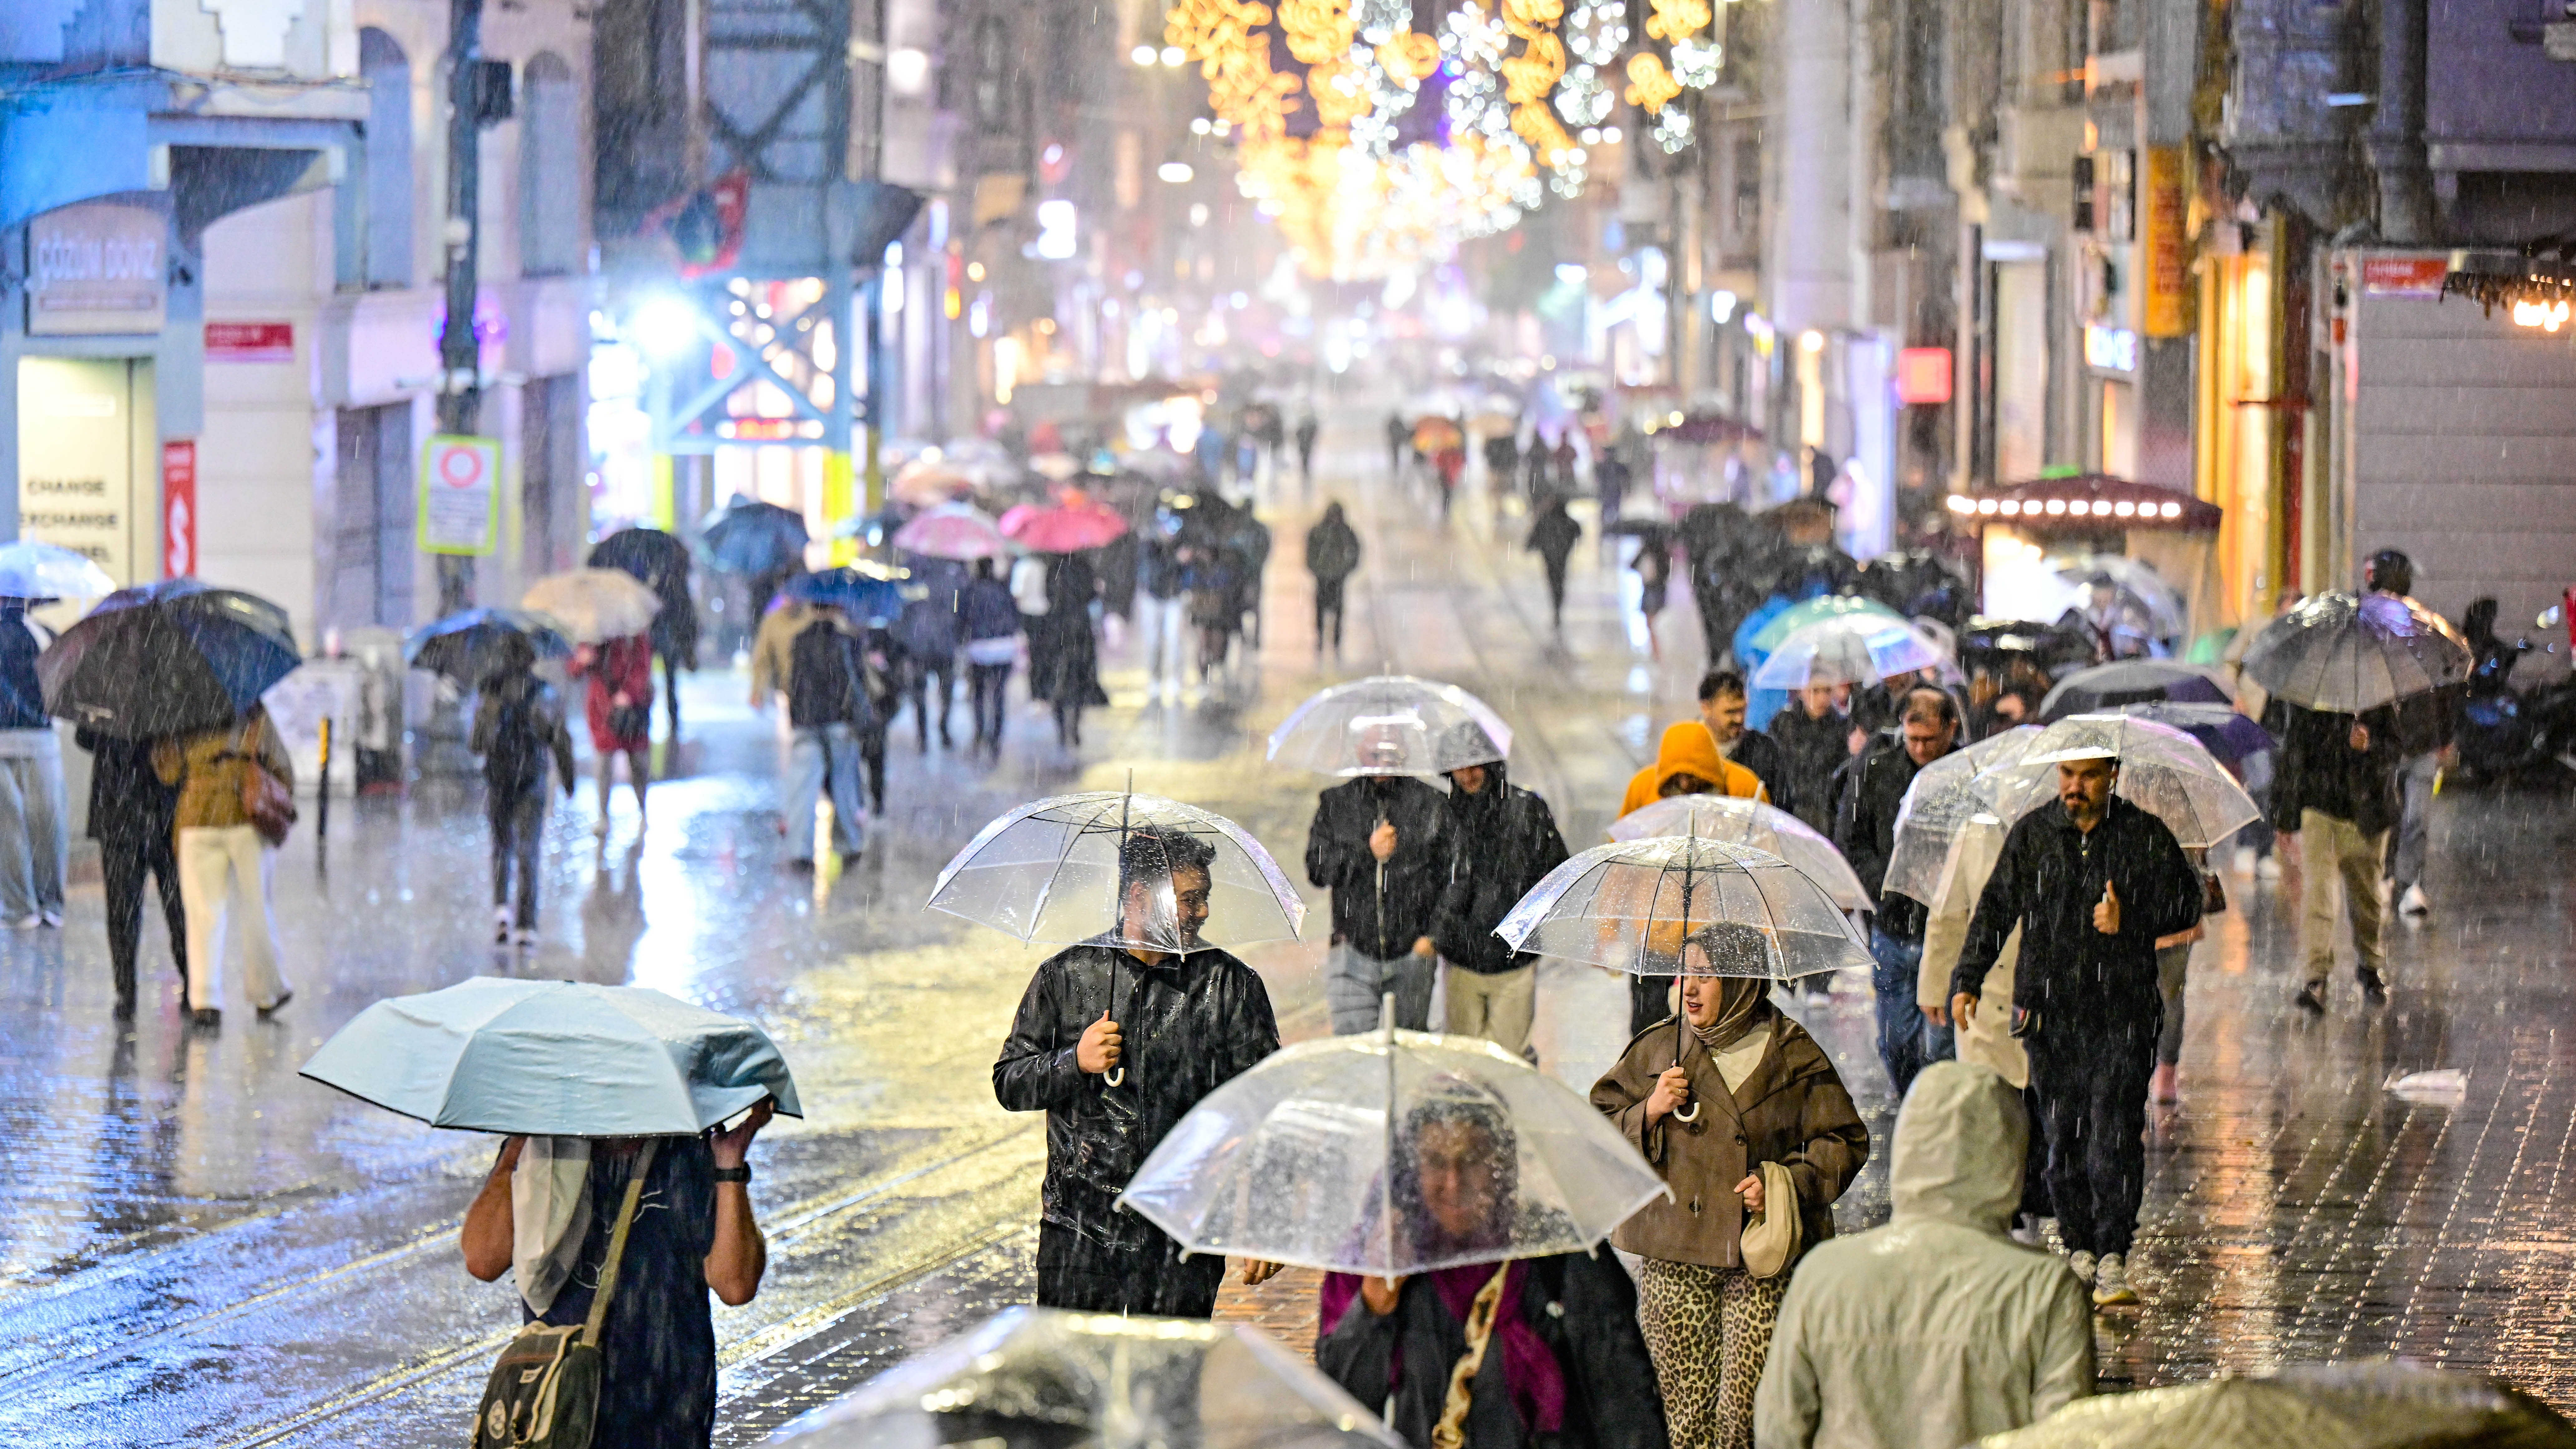
Не следует откладывать уведомление об ущербе
Если жилью, предприятию или автомобилю причинен ущерб в результате наводнения или подтопления, необходимо связаться со страховой компанией или агентом и открыть дело о страховом случае. При уведомлении следует указать номер полиса, адрес, по которому произошел ущерб, и его характер, выполнять указания страховой компании и сохранить номер дела.
Своевременное уведомление об ущербе способствует ускорению экспертной оценки и выплаты компенсации. Важно также соблюдать сроки уведомления, указанные в полисе.
Ущерб следует задокументировать на фото и видео
Для надлежащей оценки ущерба рекомендуется безопасным образом сфотографировать и снять на видео затопленные помещения. Необходимо также зафиксировать поврежденную мебель, бытовую технику, электронные устройства и другие предметы, а на предприятиях — запасы, станки, оборудование и основные средства.
По возможности следует составить список поврежденных предметов с указанием их марки, модели и примерной стоимости, а также сохранить счета на покупку, сервисные документы и другие подтверждения. До завершения оценки ущерба не следует избавляться от поврежденных вещей; материалы, которые необходимо срочно вывезти, нужно предварительно задокументировать.
Безопасные меры помогут не допустить увеличения ущерба
Страхователь должен принять разумные и безопасные меры, чтобы предотвратить увеличение ущерба. Если это безопасно, рекомендуется откачать воду, перенести неповрежденные вещи в безопасное место и не использовать электроприборы до их проверки.
Опасности, способные привести к дальнейшему ущербу, должны устраняться уполномоченными специалистами. Следует сохранять счета за уборку, откачку воды и экстренные работы. Эксперта не следует ждать перед проведением срочных и обязательных мероприятий, однако до начала масштабного ремонта, реконструкции или полного вывоза поврежденных материалов по возможности рекомендуется связаться со страховой компанией.
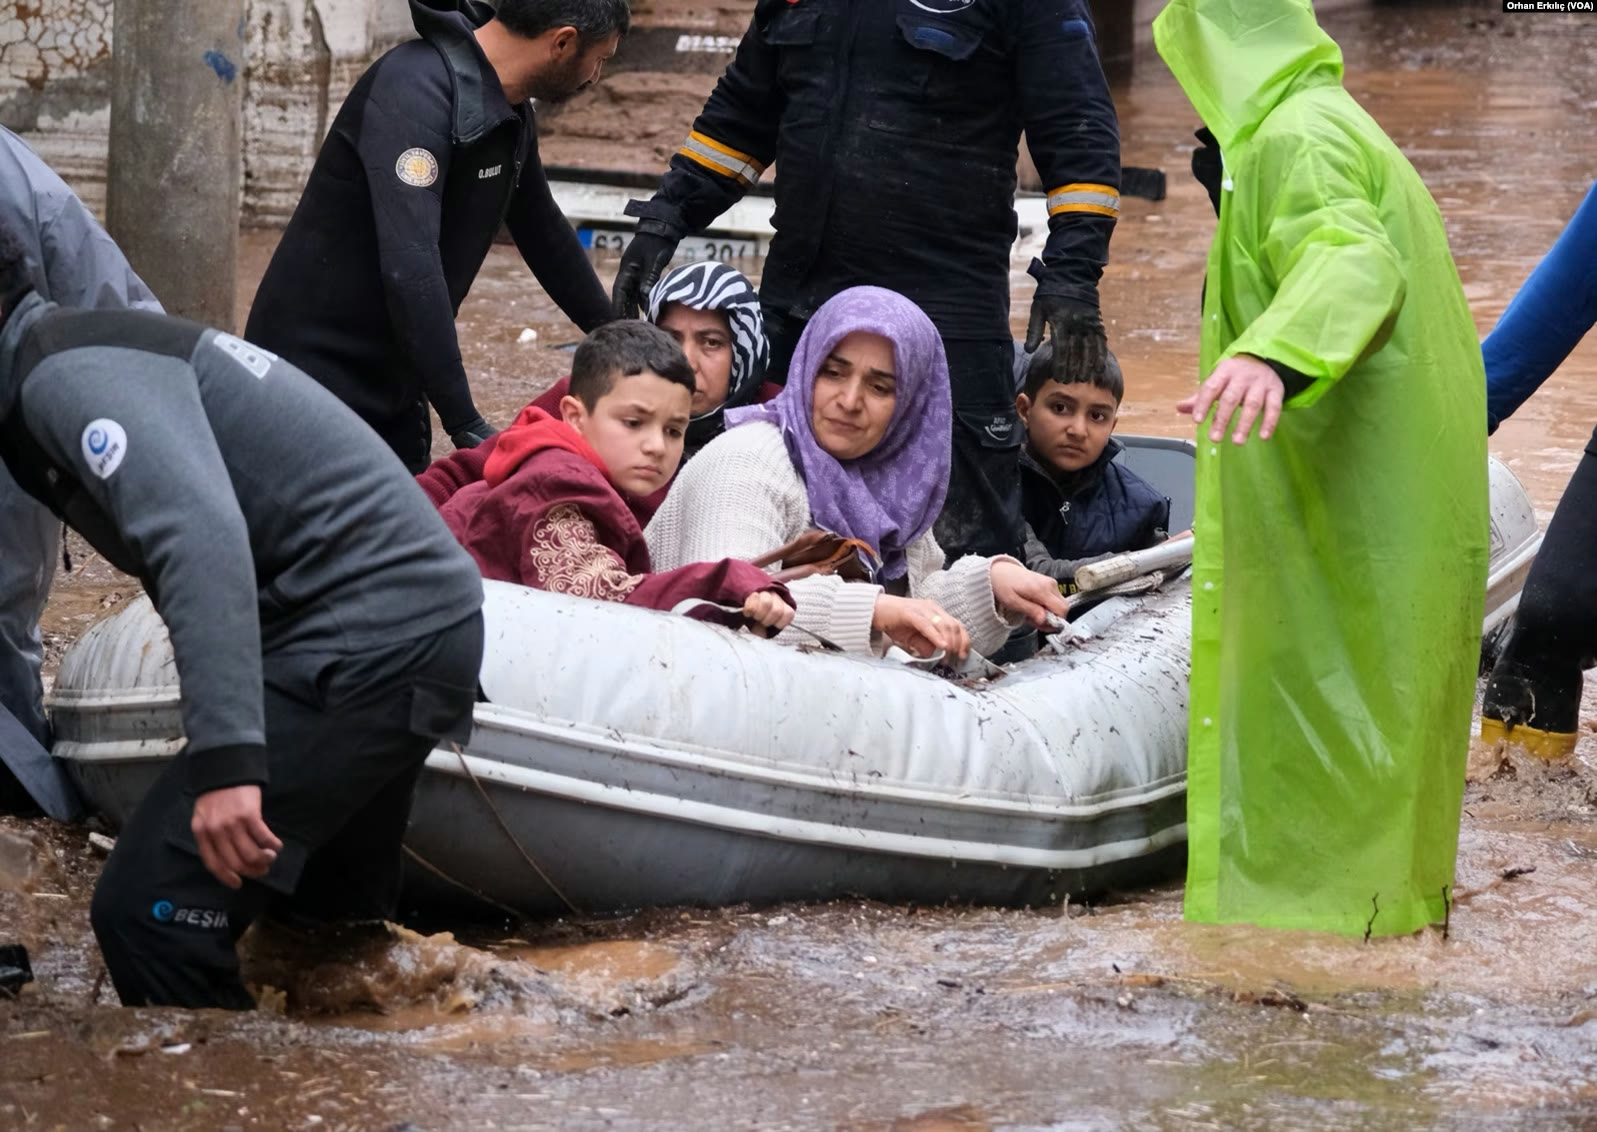
Покрытие здания и имущества оценивается отдельно
Если страховой полис на жилье предусматривает покрытие ущерба от наводнения и подтопления, в зависимости от его условий могут возмещаться повреждения стен, пола, дверей и стационарных инженерных систем. Напольное покрытие, кухонные шкафы и другое стационарное оборудование, а также мебель, ковры, бытовая техника, электронные устройства и другие застрахованные предметы домашнего обихода могут оцениваться в соответствии с условиями полиса.
Поскольку покрытие здания и имущества может оформляться отдельно, страхование только здания не означает, что все находящиеся в доме вещи также застрахованы. Арендаторы тоже могут застраховать свое имущество. Ущерб зданию и вещам рассматривается отдельно в рамках соответствующих полисов.
На предприятиях следует зафиксировать запасы и оборудование
Если страхование предприятия включает покрытие ущерба от наводнения и подтопления, в соответствии с условиями полиса могут оцениваться повреждения здания и стационарных инженерных систем, коммерческие товары и запасы, станки, оборудование и производственные линии, электронные устройства и основные средства.
Потери дохода из-за приостановки деятельности предприятия также могут возмещаться при наличии покрытия на случай простоя или утраты прибыли, если выполнены соответствующие условия. Поврежденные запасы и оборудование необходимо подробно задокументировать, по возможности подготовив инвентарные записи и счета.
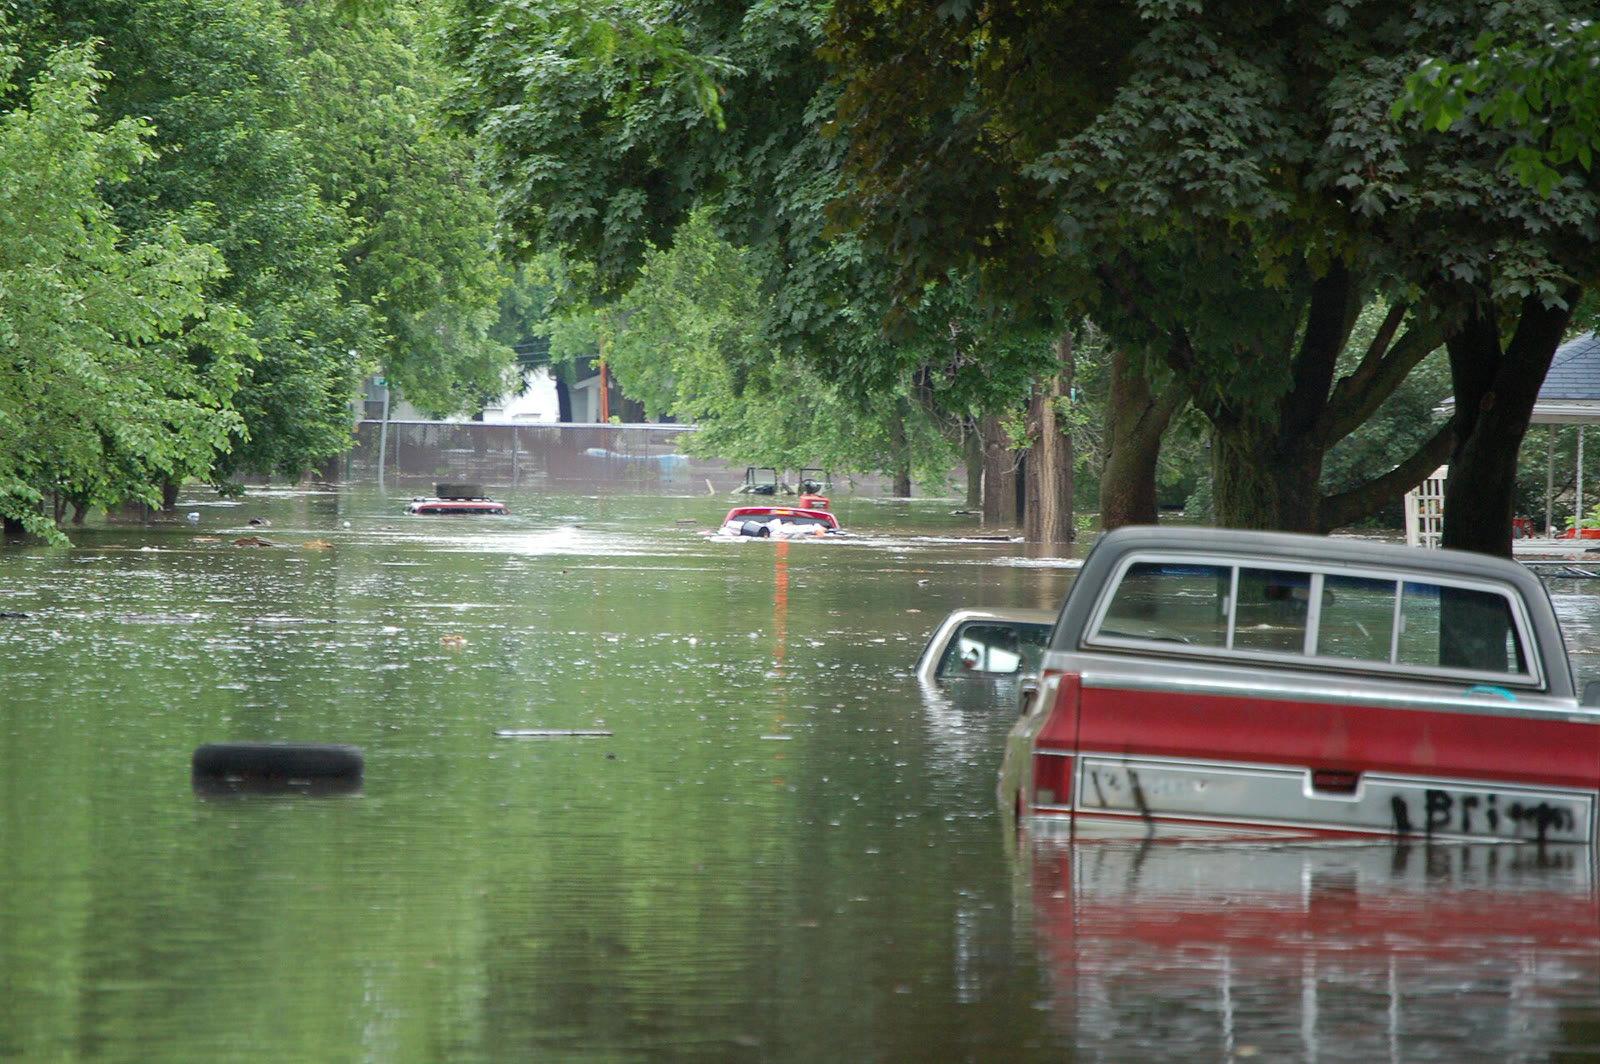
Затопленный автомобиль нельзя запускать
Запуск двигателя автомобиля, поврежденного в результате наводнения или подтопления, может увеличить уже причиненный ущерб. Поэтому затопленный автомобиль нельзя запускать, пытаться перемещать или повторно заводить двигатель.
В безопасных условиях следует сфотографировать состояние автомобиля и, если оформлен полис каско, уведомить страховую компанию об ущербе. При эвакуации автомобиля и доставке его в сервис необходимо следовать указаниям страховой компании; за исключением экстренных спасательных и защитных мероприятий, необходимых для безопасности людей, не следует начинать масштабный ремонт без согласования и осмотра со стороны компании.
В электромобилях нельзя вмешиваться в работу аккумуляторной батареи и электрических систем, запускать автомобиль или подключать его к зарядке. Для организации подходящей эвакуации рекомендуется связаться со страховой компанией.
Размер компенсации определяется условиями полиса
После уведомления об ущербе страховая компания открывает дело и назначает эксперта. Эксперт проводит необходимые проверки, чтобы определить причину, объем и размер ущерба, и оценивает поврежденное имущество.
При расчете выплачиваемой компенсации учитываются предусмотренные полисом виды покрытия, страховые суммы и лимиты, франшизы, другие условия полиса, а также размер ущерба, установленный по результатам экспертизы. Поскольку каждый страховой случай оценивается в соответствии с условиями конкретного полиса, необходимо проверить объем покрытия.
Следует заранее принять меры против риска наводнения
Для снижения риска наводнений и подтоплений рекомендуется оценить риски в жилых и рабочих помещениях, а в подвальных помещениях и других зонах с высокой вероятностью подтопления по возможности хранить ценные вещи и критически важное оборудование на возвышении.
Необходимо регулярно обслуживать дренажные системы и системы отвода воды, следить за метеорологическими предупреждениями и регулярно пересматривать страховой полис. Следует проверить наличие в полисе покрытия ущерба от наводнения и подтопления и убедиться, что страховые суммы отражают текущую стоимость имущества.


 Недвижимость
 Транспорт
 Запасные части, аксессуары, оборудование и тюнинг
 Секонд-хенд и новые покупки
 Строительное оборудование и промышленность
 Поставщики частных уроков
 Ищущие работу
 Царство животных
 Искатели помощников
 Долевое владение
 АвтомобильАвтомобильное оборудование
 Мать и ребенокСтроительная техникаСредняя школа и университет


