Страховой союз Турции объявил, какие шаги необходимо предпринять после наводнений и подтоплений, чтобы обеспечить безопасность людей, не допустить увеличения ущерба и правильно оформить страховые процедуры.
В подтопленные здания, подвалы и крытые парковки не следует заходить, пока нет уверенности в их безопасности. Если электропроводка соприкасалась с водой, важно не трогать выключатели, розетки и электроприборы, а электрические и газовые сети должны проверить уполномоченные специалисты.
Отмечается, что необходимо следить за предупреждениями компетентных органов и держаться подальше от опасных зон, а при непосредственной угрозе — обращаться в экстренную службу 112.
Не откладывать сообщение об ущербе
Если жильё, рабочее помещение или автомобиль пострадали от наводнения или подтопления, необходимо связаться со страховой компанией или агентом и открыть страховое дело. При заявлении об ущербе следует сообщить номер полиса, адрес, где произошёл ущерб, и характер повреждений, следовать указаниям страховой компании и сохранить номер страхового дела.
Своевременное сообщение об ущербе ускоряет экспертизу и выплату возмещения. Также важно соблюдать сроки уведомления, указанные в полисе.
Ущерб нужно зафиксировать на фото и видео
Для точной оценки ущерба рекомендуется в безопасных условиях сфотографировать и снять на видео затопленные помещения. Помимо повреждённой мебели, бытовой техники, электроники и других вещей, необходимо также зафиксировать товарные запасы, станки, оборудование и инвентарь на рабочих местах.
По возможности следует составить список повреждённых вещей с указанием марки, модели и примерной стоимости, а также сохранить чеки о покупке, сервисные записи и другие документы. Повреждённые вещи нельзя выбрасывать до завершения оценки ущерба, а материалы, которые необходимо вывезти, следует заранее задокументировать.
Безопасные меры, чтобы ущерб не увеличился
Страхователи должны принимать разумные и безопасные меры, чтобы не допустить увеличения ущерба. Если это безопасно, рекомендуется откачать воду, перенести неповреждённые вещи в безопасное место и не пользоваться электроприборами до их проверки.
Опасности, которые могут привести к большему ущербу, должны устранять уполномоченные специалисты, а счета за уборку, откачку воды и экстренные работы следует сохранять. Отмечается, что ради срочных и необходимых работ не нужно ждать эксперта, однако перед капитальным ремонтом, перепланировкой или полным вывозом повреждённых материалов рекомендуется по возможности проконсультироваться со страховой компанией.
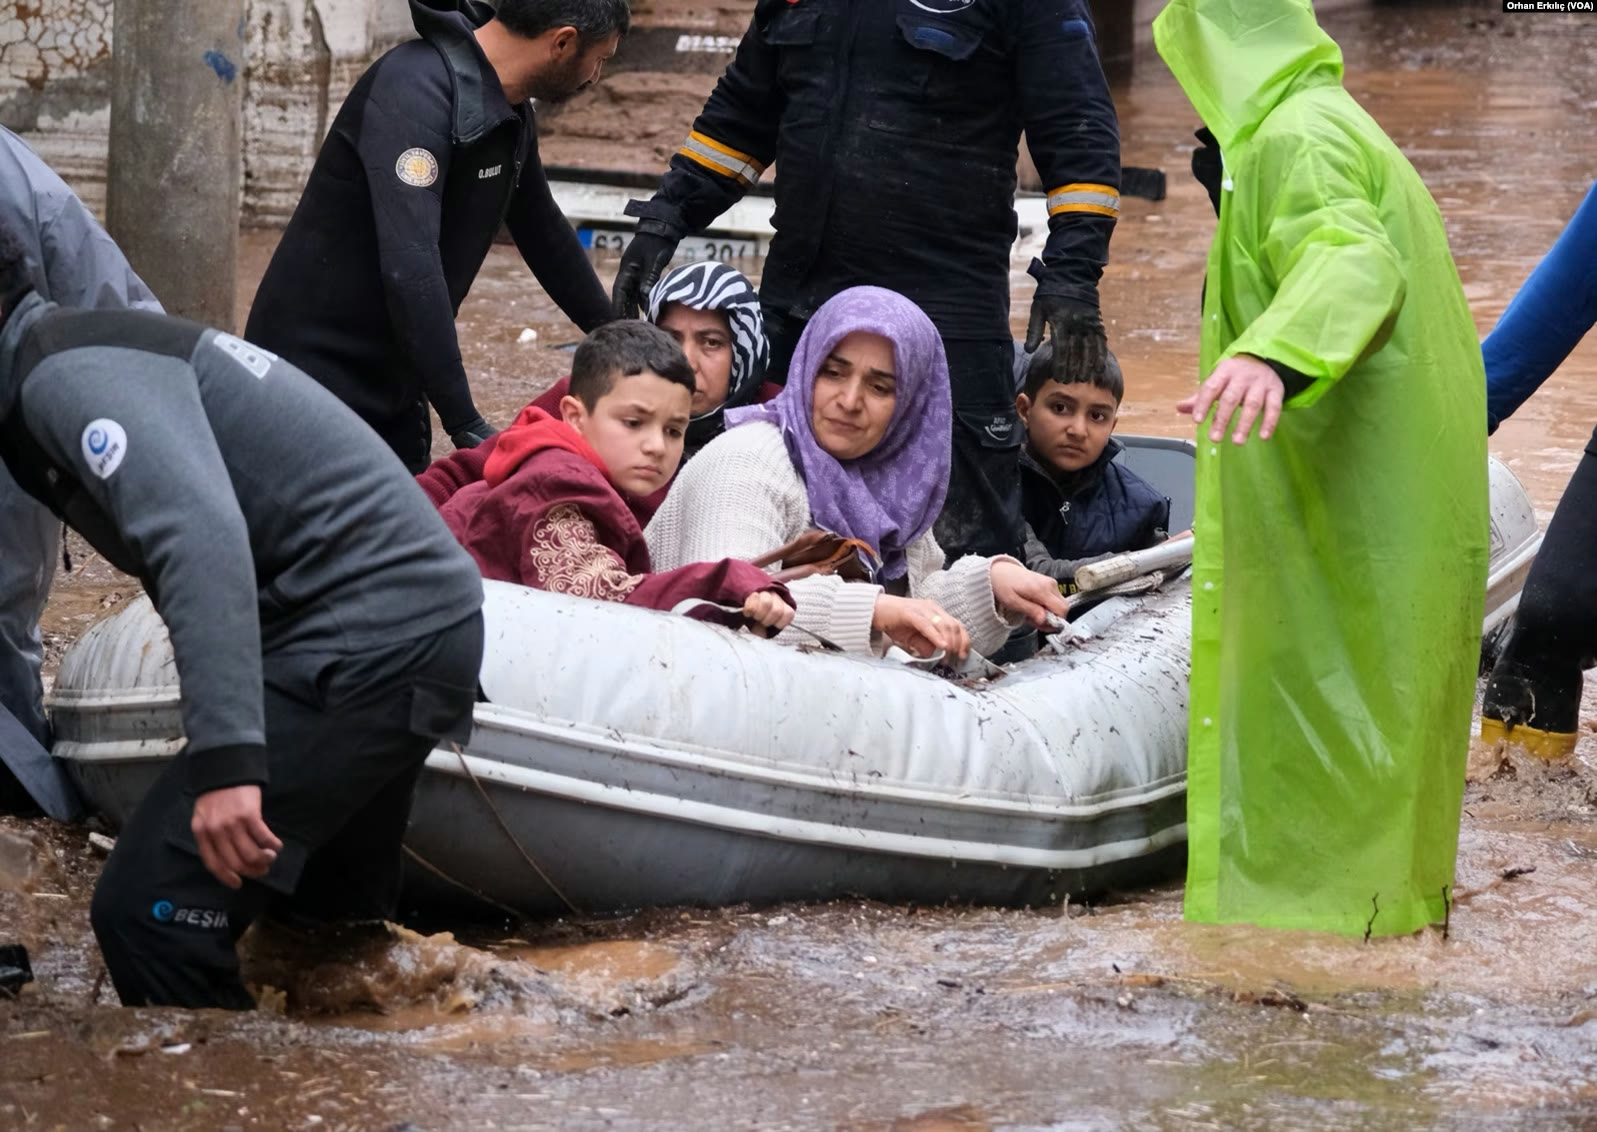
Страхование здания и имущества оценивается отдельно
Если полис страхования жилья включает покрытие от наводнения и подтопления, ущерб стенам, полу, дверям и стационарным коммуникациям может быть возмещён в зависимости от условий полиса. Паркет, кухонные шкафы и другое встроенное оборудование, а также мебель, ковры, бытовая техника, электроника и другое застрахованное домашнее имущество также могут оцениваться согласно условиям полиса.
Поскольку страхование здания и имущества может оформляться отдельно, страховка только здания не означает, что застрахованы все вещи в доме. Арендаторы также могут застраховать своё имущество. Ущерб зданию и имуществу рассматривается отдельно в рамках соответствующих полисов.
На предприятиях нужно зафиксировать запасы и оборудование
Если полис страхования предприятия включает покрытие от наводнения и подтопления, ущерб зданию и стационарным коммуникациям, товарам и запасам, станкам, оборудованию и производственным линиям, электронике и инвентарю может оцениваться в зависимости от условий полиса.
Потеря дохода из-за остановки деятельности предприятия также может быть возмещена при наличии покрытия на случай перерыва в деятельности или упущенной прибыли, отвечающего соответствующим условиям. Повреждённые запасы и оборудование необходимо подробно задокументировать и по возможности подготовить инвентарные записи и счета.
Нельзя заводить автомобиль, побывавший в воде
Запуск двигателя автомобиля, пострадавшего от наводнения или подтопления, может увеличить имеющийся ущерб. Поэтому автомобиль, побывавший в воде, нельзя заводить, пытаться сдвинуть с места или повторно запускать двигатель.
В безопасных условиях следует сфотографировать текущее состояние автомобиля и, если есть полис КАСКО, сообщить об ущербе в страховую компанию. Необходимо следовать указаниям страховой компании по эвакуации автомобиля и доставке его в сервис; без одобрения и осмотра компании нельзя начинать капитальный ремонт, за исключением экстренных спасательных и защитных мер, необходимых для безопасности жизни.
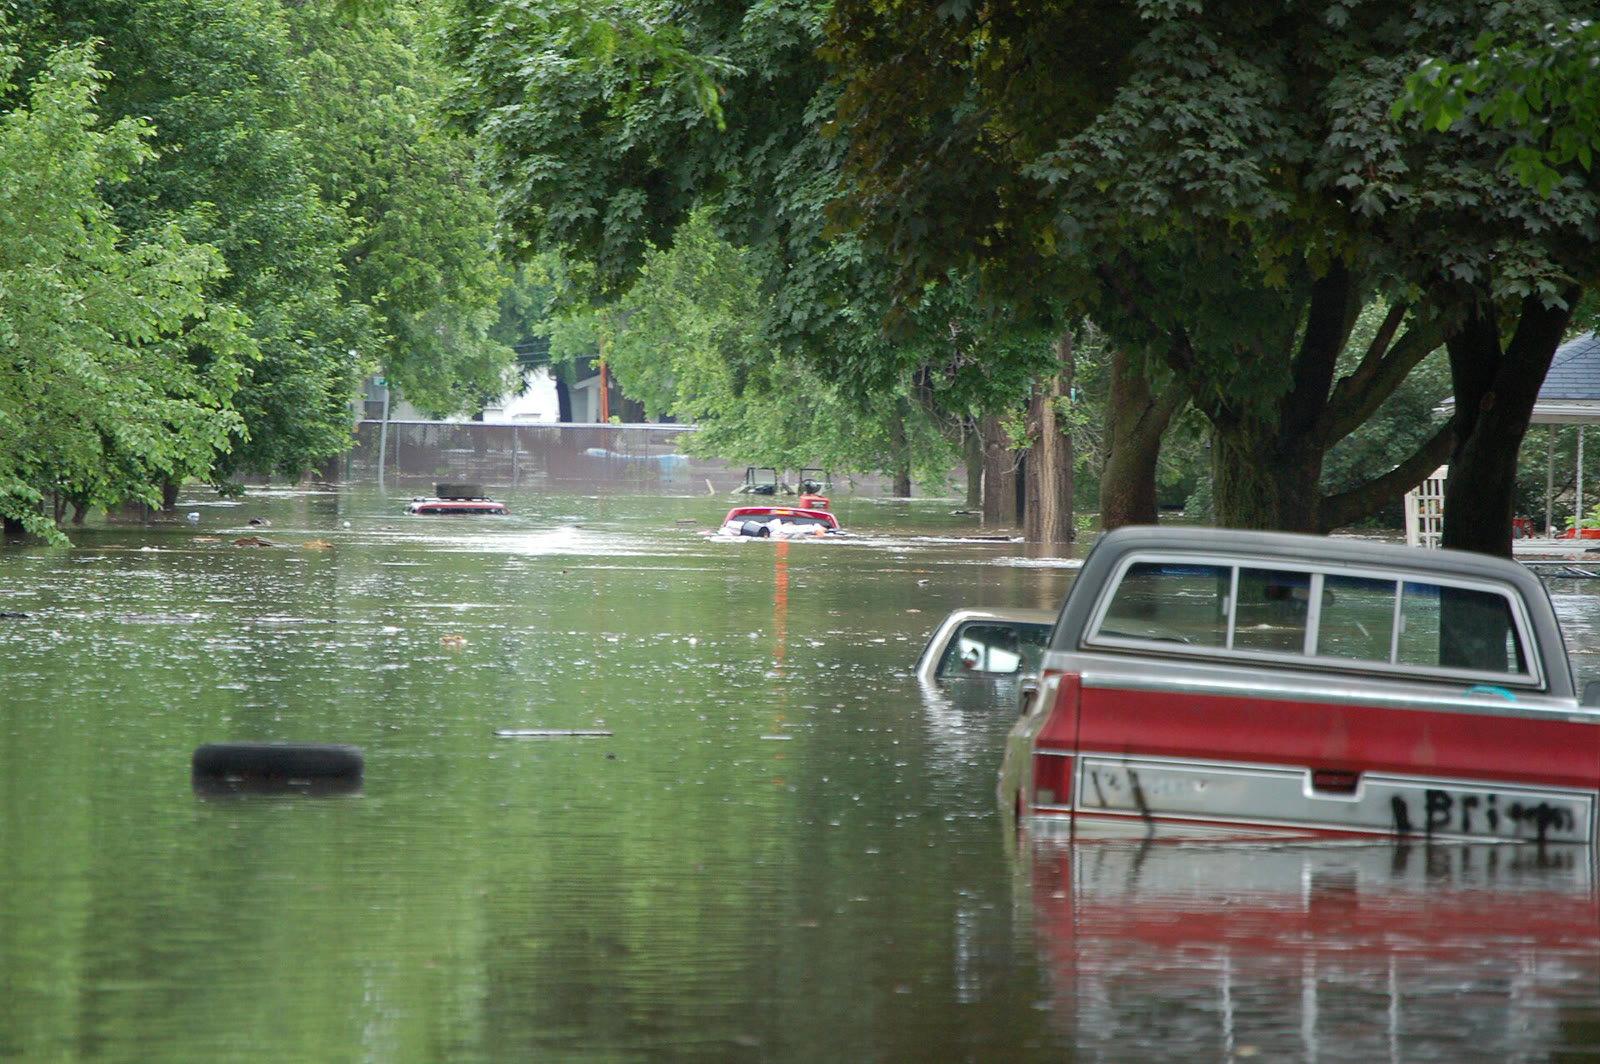
В электромобилях нельзя вмешиваться в работу аккумулятора и электрических компонентов, заводить автомобиль или ставить его на зарядку. Для подходящей эвакуации рекомендуется связаться со страховой компанией.
Возмещение определяется условиями полиса
После заявления об ущербе страховая компания открывает дело и назначает эксперта. Эксперт проводит необходимые проверки, чтобы установить причину, объём и размер ущерба, и оценивает повреждённое имущество.
При расчёте суммы возмещения учитываются предусмотренные полисом покрытия, страховые суммы и лимиты, франшизы, другие условия полиса, а также размер ущерба, установленный экспертизой. Поскольку каждый случай оценивается по условиям соответствующего полиса, необходимо проверить его покрытие.
Меры против риска наводнения нужно принимать заранее
Чтобы снизить риск наводнения и подтопления, рекомендуется проводить оценку рисков в жилых и рабочих помещениях, а ценные вещи и важное оборудование в подвалах и местах с высокой вероятностью подтопления по возможности держать на возвышении.
Необходимо регулярно обслуживать дренажные и водоотводные системы, следить за метеопредупреждениями и регулярно пересматривать страховой полис. Следует проверить, включает ли полис покрытие от наводнения и подтопления, и убедиться, что страховые суммы соответствуют текущей стоимости.


 Недвижимость
 Транспорт
 Запасные части, аксессуары, оборудование и тюнинг
 Секонд-хенд и новые покупки
 Строительное оборудование и промышленность
 Поставщики частных уроков
 Ищущие работу
 Царство животных
 Искатели помощников
 Долевое владение
 АвтомобильАвтомобильное оборудование
 Мать и ребенокСтроительная техникаСредняя школа и университет


