- BIST10012.151-%0,94
- DOLAR49,22%0,00
- EURO55,21+%0,28
- GRAM ALTIN6.633,61-%0,57
- FAİZ%37,00-1,00
- BİTCOİN82.747-%1,11
- 12 Ekim 202619°
- BIST10012.151-%0,94
- DOLAR49,22%0,00
- EURO55,21+%0,28
- GRAM ALTIN6.633,61-%0,57
- FAİZ%37,00-1,00
- BİTCOİN82.747-%1,11
- 12 Ekim 202619°
Sermaye kaybı ve borca batıklık hesabında kolaylık 2028'e uzatıldı
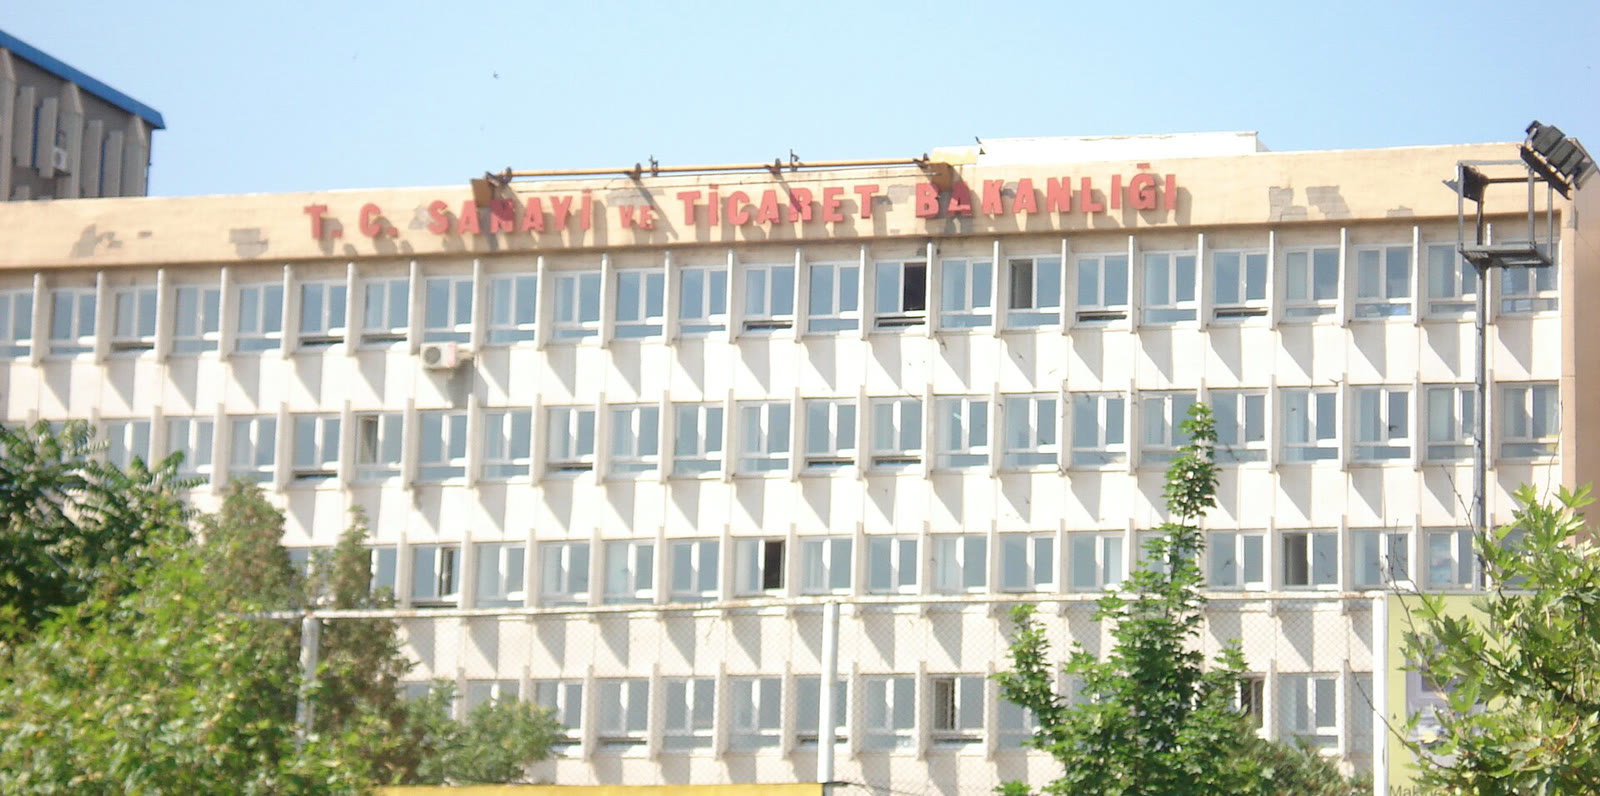
Ticaret Bakanlığınca hazırlanan düzenleme, Resmî Gazete'de yayımlanarak yürürlüğe girdi. Sermaye kaybı olan veya borca batık şirketlerin bazı kur farkı zararları ile belirli giderleri, 1 Ocak 2028'e kadar yapılacak hesaplamalarda dikkate alınmayabilecek.


Ticaret Bakanlığınca hazırlanan ve sermaye kaybı bulunan veya borca batık şirketlerin hesaplamalarına kolaylık sağlayan düzenleme, Resmî Gazete'de yayımlanarak yürürlüğe girdi.
6102 sayılı Türk Ticaret Kanunu'nun 376'ncı maddesinin uygulanmasına ilişkin usul ve esasları düzenleyen tebliğde değişiklik yapıldı.
Hesaplamalarda dikkate alınmayacak kalemler
Düzenlemeye göre, henüz ifa edilmemiş yabancı para cinsinden yükümlülüklerden doğan kur farkı zararlarının tamamı, 1 Ocak 2028'e kadar yapılacak hesaplamalarda dikkate alınmayabilecek.
Aynı kapsamda, 2020 ve 2021 yıllarında tahakkuk eden kiralamalardan kaynaklanan giderler, amortismanlar ve personel giderleri toplamının yarısı da hesaplamalara dahil edilmeyebilecek.
Uygulamanın süresi daha önce 1 Ocak 2027'ye kadar yapılacak hesaplamalarla sınırlıydı. Yeni düzenlemeyle bu süre 1 Ocak 2028'e uzatıldı.
The Turkiye Times'ten Haberdar Olun
Özel haberler, gelişmeler ve duyurular hakkında bilgi almak için abone olun. Sizi bilgilendireceğiz.
Kaydolarak Gizlilik Politikamızı kabul etmiş olursunuz

















