Макроэкономические данные из США, снижение доходности облигаций и восстановление технологических акций на мировых рынках повысили аппетит инвесторов к риску.
Индекс цен производителей (PPI) в США в сентябре вырос на 1,3 процента в месячном и на 6,3 процента в годовом выражении. Таким образом, рост цен производителей достиг максимального уровня с марта 2022 года в месячном и с декабря 2022 года в годовом выражении.
Ускорение роста PPI после публикации данных по потребительской инфляции усилило опасения по поводу устойчивого ценового давления. Превышение инфляцией целевого показателя и рост розничных продаж в сентябре на 0,8 процента в месячном выражении укрепили ожидания, что Федеральная резервная система США может продолжить жесткую денежно-кредитную политику.
Доходность облигаций снизилась
Продажи технологических акций, наблюдавшиеся днем ранее из-за опасений, что высокие процентные ставки негативно повлияют на инвестиции в искусственный интеллект, сменились восстановлением после оптимистичных оценок председателя Федеральной резервной системы США Кевина Уорша относительно искусственного интеллекта.
Снижение доходности облигаций поддержал переток инвесторов в долговые инструменты на фоне сохраняющихся опасений относительно технологического сектора и экономического роста. Доходность 10-летних облигаций США днем ранее снизилась на 11 базисных пунктов — с 5,19 до 5,08 процента, а в новый торговый день оставалась стабильной.
На фоне ослабления давления продаж на рынке облигаций индекс доллара снизился на 0,2 процента и торговался на уровне 101,9. Цена золота поднялась до 4 171 доллара за тройскую унцию, немного превысив значение предыдущего закрытия.
После сообщений о том, что Международное энергетическое агентство договорилось поставить на рынок более 20 миллионов баррелей дизельного топлива, а также нефть, оставшуюся от экстренного высвобождения резервов, о котором было объявлено в марте, цена барреля нефти Brent с поставкой в декабре снизилась на 0,5 процента, до 105,4 доллара.
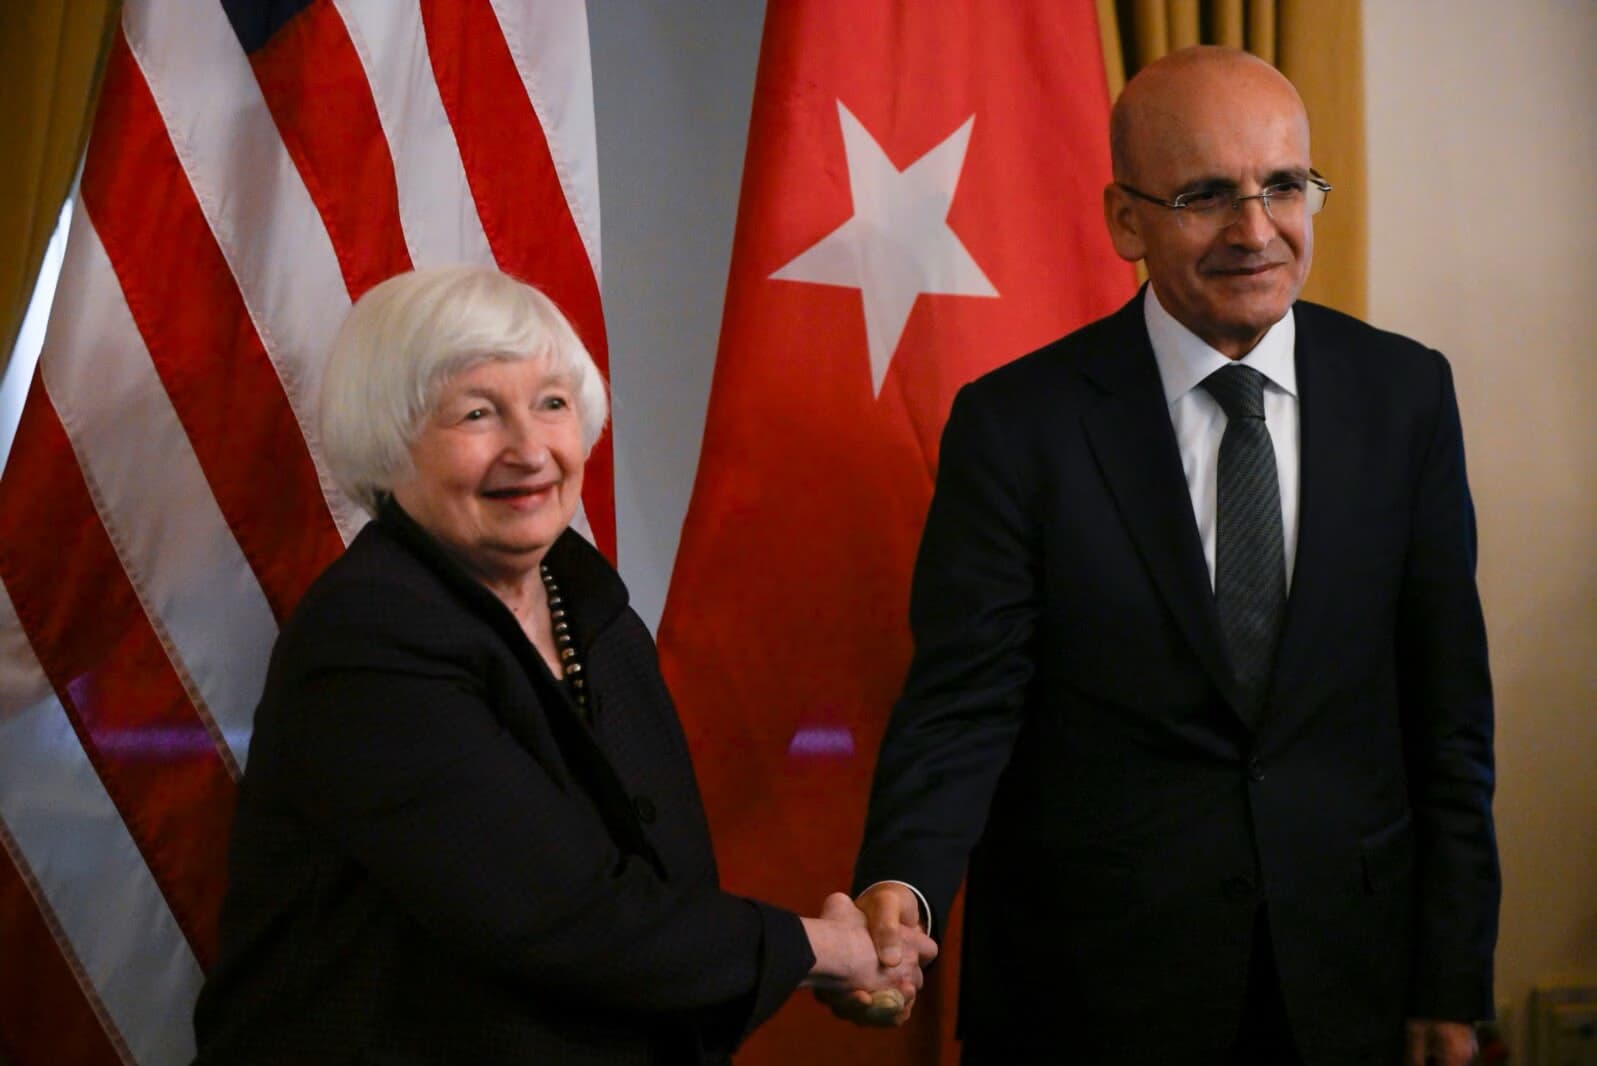
Министерство финансов США также внесло в санкционный список 16 лиц и 10 организаций, связанных с Ираном, в рамках санкций, направленных на ограничение доступа Ирана к международной финансовой системе.
Нью-Йоркская биржа выросла
Несмотря на снижение акций технологических компаний днем ранее, на Нью-Йоркской бирже преобладала положительная динамика благодаря росту акций компаний сектора здравоохранения.
Акции Nvidia потеряли около 2 процентов, AMD — 1,5 процента, а Intel — около 3 процентов. Акции Eli Lilly выросли на 3,5 процента, UnitedHealth — на 2,8 процента, а Walmart — на 1,5 процента.
Аналитики Barclays заявили, что обнаружили признаки того, что руководители SpaceX и Tesla рассматривают возможность слияния. После этого акции SpaceX снизились на 2,3 процента, а Tesla — на 1,3 процента.
Число первичных заявок на пособие по безработице в США за неделю, завершившуюся 10 октября, выросло до 199 тысяч. Показатель совпал с ожиданиями рынка.
Индекс Dow Jones вырос на 1,08 процента, S&P 500 — на 0,33 процента, а Nasdaq — на 0,08 процента. Фьючерсы на американские фондовые индексы начали новый день ростом.
Европейские и азиатские биржи выросли
На европейских биржах, за исключением Италии, наблюдалась положительная динамика на фоне корпоративной отчетности и роста акций компаний сектора здравоохранения. Индекс DAX 40 в Германии вырос на 0,33 процента, FTSE 100 в Великобритании — на 1,08 процента, CAC 40 во Франции — на 0,78 процента, тогда как FTSE MIB в Италии снизился на 0,72 процента.
Рост экономики Великобритании в августе составил 0,1 процента в месячном и 2,1 процента в годовом выражении. После публикации данных курс фунта к доллару достиг отметки 1,33, максимального уровня с 30 сентября. Промышленное производство в еврозоне в августе снизилось на 0,5 процента в месячном и на 1,1 процента в годовом выражении.
Азиатские биржи выросли благодаря восстановлению технологических акций. Акции SK Hynix в Южной Корее подорожали на 3,8 процента, Samsung Electronics — на 4,6 процента; акции Kioxia в Японии выросли на 3,2 процента, а Sony — на 2,4 процента.
Индекс Kospi вырос на 3,9 процента, Nikkei 225 — на 2 процента, Hang Seng — на 1,1 процента, а Шанхайский композитный индекс — на 1 процент.
Стамбульская биржа снизилась
Индекс BIST 100 на Стамбульской бирже завершил предыдущий день снижением на 0,40 процента, на отметке 12 070,17 пункта. Фьючерсный контракт с исполнением в октябре на основе индекса BIST 30 на вечерней сессии вырос на 0,08 процента по сравнению с закрытием основной сессии.
Курс доллара к лире завершил предыдущий день ростом на 0,1 процента, на уровне 49,4648. На открытии межбанковского рынка он торговался на уровне 49,5106, что на 0,1 процента выше предыдущего закрытия.
Внутри страны будут отслеживаться индекс цен на жилье, опрос участников рынка и оценка Türkiye международным рейтинговым агентством Standard & Poor's. За рубежом будут отслеживаться выступление председателя Банка Англии Эндрю Бейли, данные по внешнеторговому балансу и инфляции в еврозоне, а также промышленное производство и уровень загрузки производственных мощностей в США.
Для индекса BIST 100 уровнями поддержки обозначены 12 000 и 11 900 пунктов, а уровнями сопротивления — 12 200 и 12 300 пунктов. Ожидается, что Standard & Poor's объявит оценку Türkiye после закрытия рынка; прогноз предполагает сохранение кредитного рейтинга Türkiye на уровне «BB-», а прогноза по рейтингу — «стабильный».
Данные для отслеживания
- Индекс цен на жилье в Türkiye за сентябрь
- Опрос участников рынка в Türkiye за октябрь
- Внешнеторговый баланс еврозоны за август, а также потребительская и базовая потребительская инфляция за сентябрь
- Индекс деловой активности в сфере услуг Федерального резервного банка Нью-Йорка
- Индексы импортных и экспортных цен в США за сентябрь
- Промышленное производство, производство в обрабатывающей промышленности и уровень загрузки производственных мощностей в США за сентябрь


 Недвижимость
 Транспорт
 Запасные части, аксессуары, оборудование и тюнинг
 Секонд-хенд и новые покупки
 Строительное оборудование и промышленность
 Поставщики частных уроков
 Ищущие работу
 Царство животных
 Искатели помощников
 Долевое владение
 АвтомобильАвтомобильное оборудование
 Мать и ребенокСтроительная техникаСредняя школа и университет