На мировых рынках сохраняется влияние инфляционного давления, высокой доходности облигаций и роста цен на нефть, тогда как внимание инвесторов переключилось на данные по занятости в США вне сельского хозяйства. Ожидается, что эти данные повлияют на ожидания относительно денежно-кредитной политики Федеральной резервной системы США.
Рост доходности долгосрочных облигаций повышает стоимость заимствований во всем мире и усиливает давление на оценку акций. Доходность 10-летних казначейских облигаций США вчера достигла 5,34%, а 30-летних — 5,69%, что стало максимальным уровнем с 2002 года; сегодня эти показатели находятся на уровнях 5,25% и 5,62% соответственно.
В США индекс цен, уплаченных производителями ISM, вырос с 77,1 до 77,9. Этот показатель указывает на то, что производители сталкиваются с растущими затратами на сырье, что усилило опасения по поводу инфляции. Индекс доллара вчера достиг 102,2 — максимального уровня с апреля 2025 года, а сегодня находится на отметке 101,9.
Цена барреля нефти Brent с поставкой в декабре вчера выросла на 6,1% до 104 долларов после сообщений о том, что США направят дополнительные военные силы на Ближний Восток, а Дональд Трамп вновь рассматривает возможность атак против Ирана. Сегодня цена держится на уровне 102,3 доллара.
Министр финансов США Скотт Бессент призвал европейских партнеров ускорить выполнение существующих обязательств и немедленно вывести на рынок дополнительные объемы поставок, чтобы устранить перебои в мировом снабжении дизельным топливом. На фоне снижения доходности облигаций цена золота выросла на 0,3%, до 4 191 доллара за тройскую унцию.
Дональд Трамп заявил, что процентные ставки нанесут ущерб экономическому росту. Председатель Федерального резервного банка Миннеаполиса Нил Кашкари сообщил, что при устойчивости экономики и более длительном, чем ожидалось, сохранении инфляции ключевая ставка может быть повышена еще сильнее. Заместитель председателя ФРС Филип Джефферсон заявил, что решения по ставке будут приниматься после оценки экономических данных, перспектив и баланса рисков.
Разнонаправленная динамика на биржах США и Европы
Фондовые рынки Нью-Йорка завершили день умеренным ростом после снижения доходности облигаций с многолетних максимумов. Dow Jones вырос на 0,04%, S&P 500 — на 0,19%, а Nasdaq — на 0,04%. В США число первичных обращений за пособием по безработице за неделю, завершившуюся 26 сентября, снизилось до 197 тысяч.
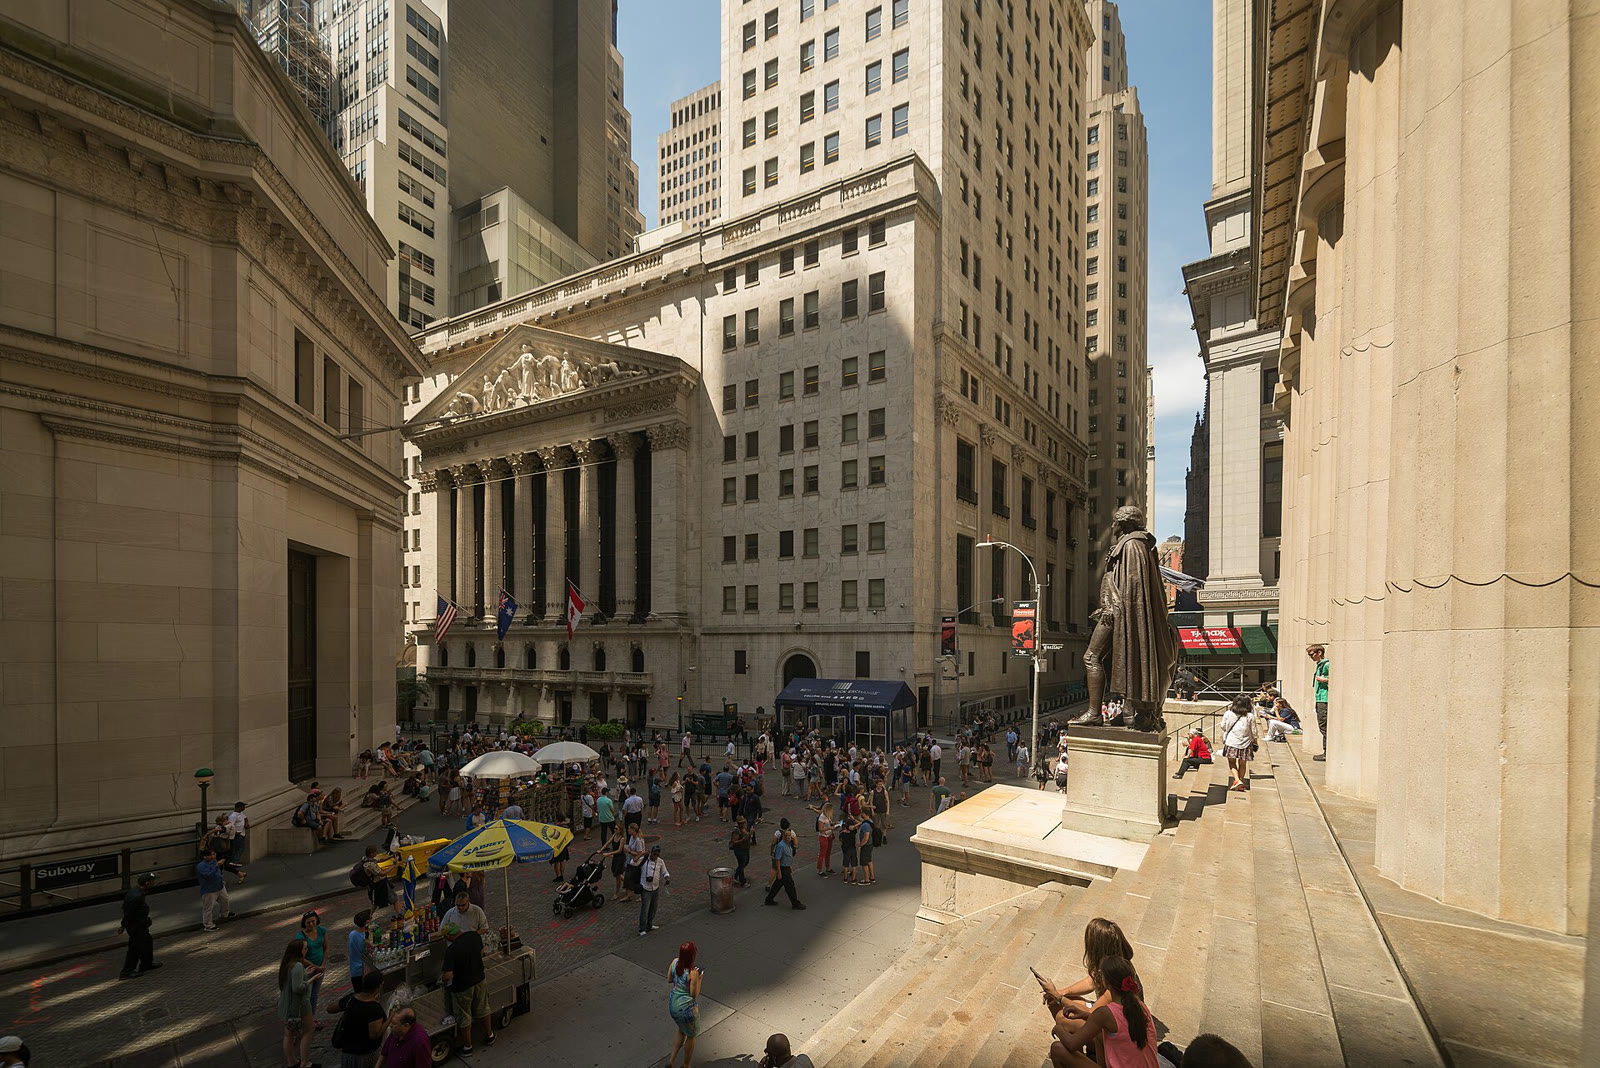
Акции Nike вчера подешевели на 0,7% из-за снижения выручки компании и продаж в Китае; на внебиржевых торгах падение достигало 8,5%. Фьючерсы на американские фондовые индексы начали день ростом.
На европейских фондовых рынках наблюдалось давление продавцов из-за опасений по поводу доходности облигаций и государственного долга. Доходность 10-летних облигаций Франции поднялась до 4,96%, достигнув максимального уровня с 2002 года. Доходность 30-летних облигаций Великобритании также превысила 6%, достигнув максимума с 1998 года.
Рынки Европы оказались под негативным воздействием превысивших ожидания данных по инфляции во Франции, Италии и Германии, а также роста энергетических затрат. Ожидается, что потребительская инфляция в еврозоне вырастет до 3,7%, тогда как индекс деловой активности в обрабатывающей промышленности в сентябре поднялся до 52,9 пункта — максимального уровня за последние 52 месяца.
FTSE 100 снизился на 1,68%, DAX 40 — на 1,03%, CAC 40 — на 1,62%, а FTSE MIB — на 2,21%. Председатель Европейского центрального банка и Европейского совета по системным рискам Кристин Лагард заявила, что для безопасного использования искусственного интеллекта в финансовом секторе разработчики политики должны прогнозировать риски для всей финансовой системы.
Давление продавцов на азиатских биржах
Осторожность инвесторов перед публикацией данных по занятости в США, а также рост доходности облигаций и цен на нефть ограничили склонность к риску на азиатских рынках. Доходность 10-летних облигаций Японии вчера достигла 3,11%, максимального уровня с 1995 года, а сегодня составляет 3,090%.
Инфляция в Токио выросла в годовом выражении с 1,9% до 2,7%. Это усилило ожидания повышения ставки Банком Японии. Nikkei 225 снизился на 1%, Hang Seng — на 2,6%, а Kospi вырос на 0,1%; китайские биржи не работали в связи с праздником.
Рынки Турции выросли
Индекс BIST 100 на Стамбульской бирже завершил день ростом на 2,53%, достигнув 12 249,04 пункта. Октябрьский фьючерсный контракт на индекс BIST 30 вырос на 0,11% на вечерней сессии по сравнению с закрытием основной сессии.
Курс доллара к турецкой лире завершил предыдущий день ростом на 0,1%, достигнув 49,0133. На открытии межбанковского рынка курс вырос на 0,1% и торговался на уровне 49,1230.
Совет по рынкам капитала сообщил, что всем владельцам паев фондов, находящихся в процессе ликвидации, по которым завершена сверка, будет произведена промежуточная выплата в счет окончательной суммы требований. Промежуточная выплата каждому инвестору по каждому фонду отдельно не превысит 1 миллиона лир.
Реджеп Тайип Эрдоган заявил, что проблема, возникшая в одной из частей рынка фондов, была решена в рамках правил рынка капитала, принципов справедливости и правосудия. Мехмет Шимшек сообщил, что фонды, связанные с проблемными компаниями по управлению портфелями, были помещены в карантин и процесс ликвидации начался.
Центральный банк Турецкой Республики в рамках регулирования обязательных резервов повысил предельный уровень роста кредитования малых и средних предприятий с 4,5% до 5% и снизил коэффициенты блокирования по обязательным резервам в турецких лирах. Для BIST 100 уровня 12 400 и 12 500 пунктов рассматриваются как сопротивление, а 12 100 и 12 000 пунктов — как уровни поддержки.
Повестка дня по экономическим данным
Рынки будут отслеживать сентябрьские данные по потребительской инфляции в еврозоне, а также данные США за сентябрь по занятости вне сельского хозяйства, уровню безработицы и средней почасовой заработной плате. Кроме того, в США будут опубликованы данные за август по заказам на промышленные товары и товары длительного пользования.


 Недвижимость
 Транспорт
 Запасные части, аксессуары, оборудование и тюнинг
 Секонд-хенд и новые покупки
 Строительное оборудование и промышленность
 Поставщики частных уроков
 Ищущие работу
 Царство животных
 Искатели помощников
 Долевое владение
 АвтомобильАвтомобильное оборудование
 Мать и ребенокСтроительная техникаСредняя школа и университет





