- BIST10012 151-0,94 %
- ДОЛЛАР49,220,00 %
- ЕВРО55,21+0,28 %
- ЗОЛОТО4 192,30-0,57 %
- ПРОЦЕНТ37,00 %-1,00
- БИТКОИН82 747-1,11 %
- 12 октября 2026 г.19°
- BIST10012 151-0,94 %
- ДОЛЛАР49,220,00 %
- ЕВРО55,21+0,28 %
- ЗОЛОТО4 192,30-0,57 %
- ПРОЦЕНТ37,00 %-1,00
- БИТКОИН82 747-1,11 %
- 12 октября 2026 г.19°
Срок действия послаблений при расчете потери капитала и неплатежеспособности продлен до 2028 года
Подготовленное Министерством торговли постановление опубликовано в «Официальном вестнике» и вступило в силу. При расчетах до 1 января 2028 года у компаний с потерей капитала или неплатежеспособностью могут не учитываться определенные убытки от курсовой разницы и отдельные расходы.


Подготовленное Министерством торговли постановление, упрощающее расчеты для компаний с потерей капитала или неплатежеспособностью, опубликовано в «Официальном вестнике» и вступило в силу.
В положение, устанавливающее порядок и принципы применения статьи 376 Торгового кодекса Турции № 6102, внесены изменения.
Статьи, которые могут не учитываться при расчетах
Согласно постановлению, до 1 января 2028 года при расчетах могут не учитываться в полном объеме убытки от курсовой разницы, возникшие по еще не исполненным обязательствам в иностранной валюте.
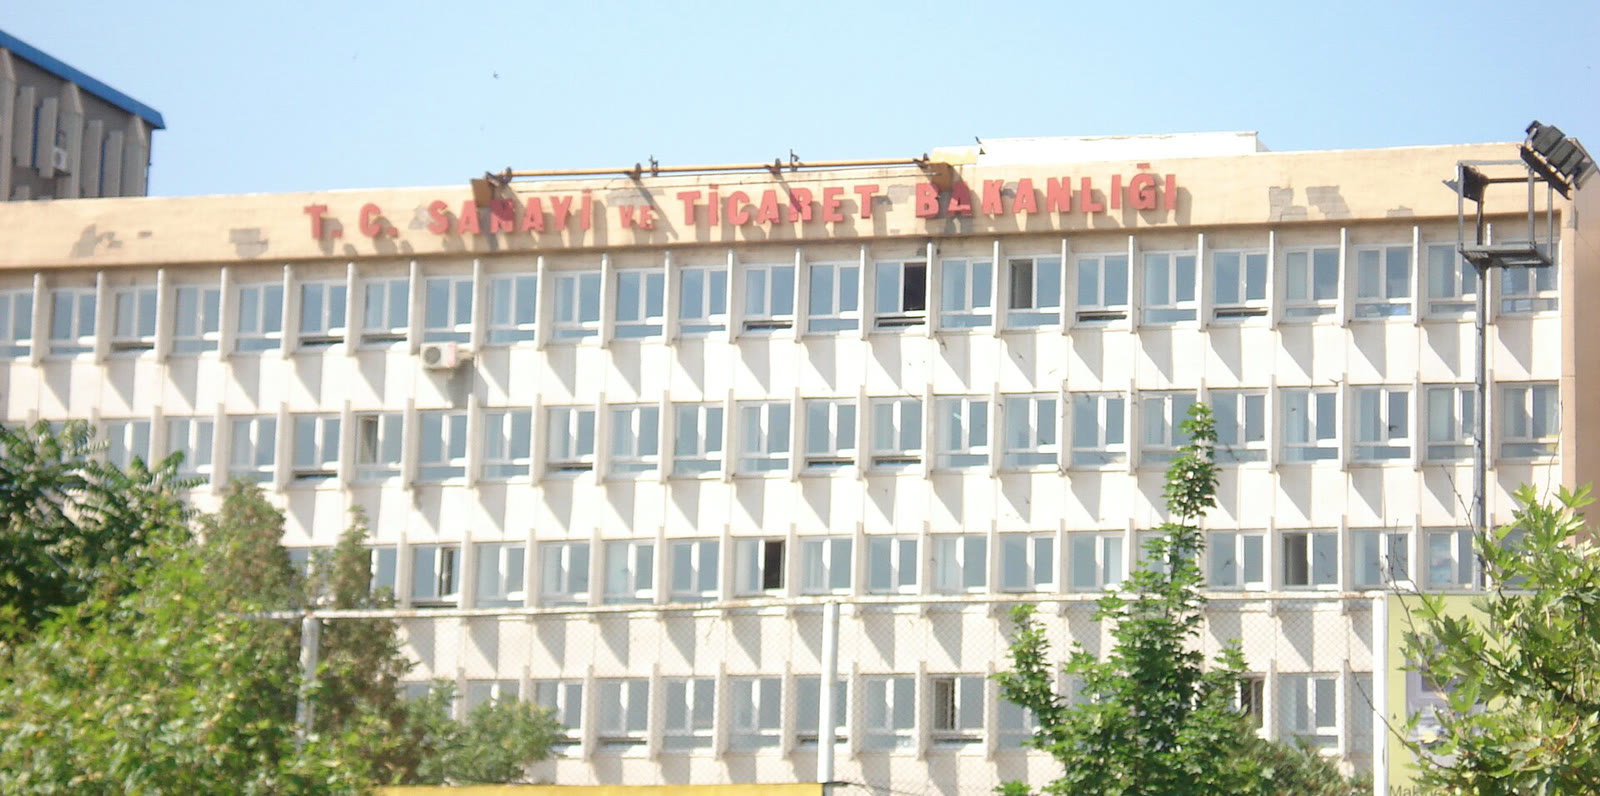
В рамках той же нормы при расчетах также могут не учитываться половина совокупных расходов, амортизационных отчислений и расходов на персонал, связанных с арендой, начисленных в 2020 и 2021 годах.
Ранее срок действия этой нормы ограничивался расчетами, которые проводились до 1 января 2027 года. Новым постановлением этот срок продлен до 1 января 2028 года.
Зарегистрируйтесь в The Turkiye Times
Подпишитесь, чтобы получать информацию о специальных новостях, событиях и объявлениях. Мы будем держать вас в курсе.
Регистрируясь, вы соглашаетесь с нашей Политикой конфиденциальности
 Недвижимость
 Транспорт
 Запасные части, аксессуары, оборудование и тюнинг
 Секонд-хенд и новые покупки
 Строительное оборудование и промышленность
 Поставщики частных уроков
 Ищущие работуОбъявления о вакансиях
 Царство животных
 Искатели помощников
 Долевое владение
 АвтомобильАвтомобильное оборудование
 Мать и ребенокСтроительная техникаСредняя школа и университет





