- BIST10011,117-0.92%
- الدولار49.65+0.05%
- اليورو55.60-0.19%
- الذهب4,007.90-1.29%
- الفائدة36.00%-1.00
- البيتكوين80,444-0.78%
- 24 أكتوبر 202614°
- BIST10011,117-0.92%
- الدولار49.65+0.05%
- اليورو55.60-0.19%
- الذهب4,007.90-1.29%
- الفائدة36.00%-1.00
- البيتكوين80,444-0.78%
- 24 أكتوبر 202614°
الأسواق العالمية تترقب قرارات الفائدة وسط ضغوط النفط والتكنولوجيا
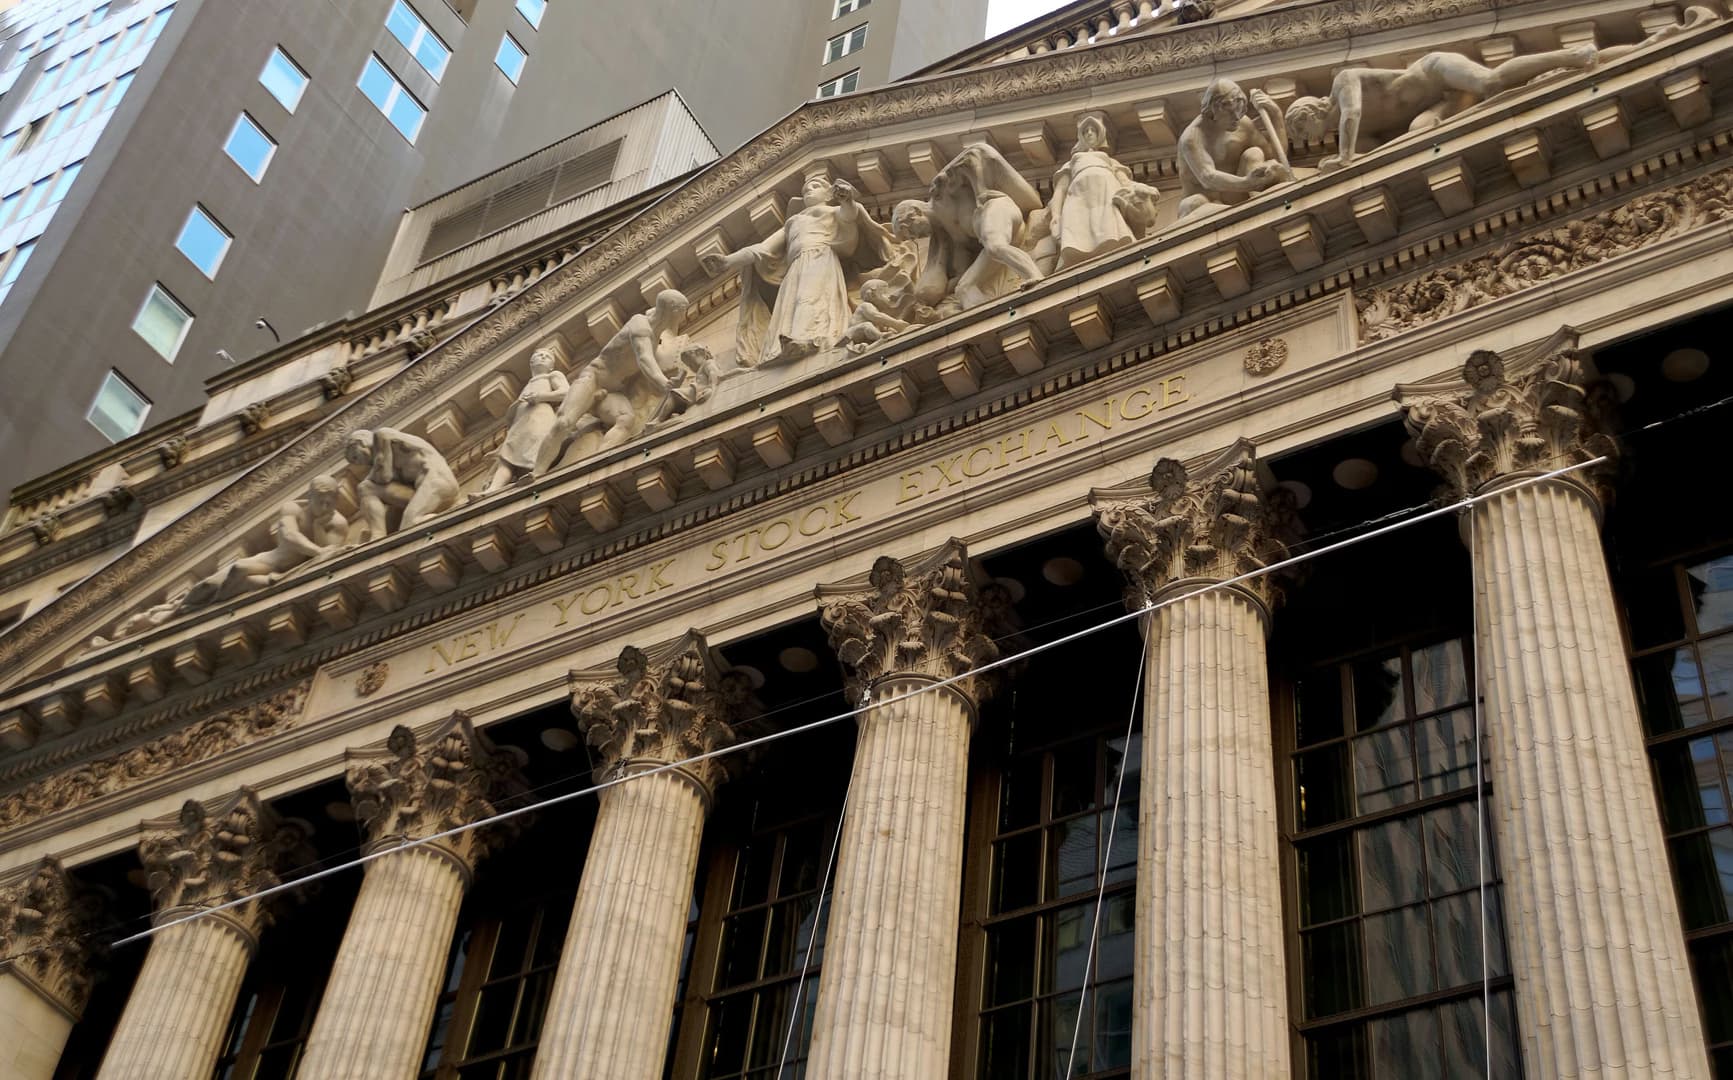
فيما أثارت التوترات الجيوسياسية وارتفاع أسعار النفط مخاوف التضخم في الأسواق العالمية، برزت مخاوف من أن تضغط أسعار الفائدة المرتفعة على استثمارات التكنولوجيا والذكاء الاصطناعي. وأنهى خام برنت الأسبوع مرتفعًا بنسبة 6.5% عند 116.9 دولارًا للبرميل، بينما تراجع مؤشر بورصة إسطنبول 100 بنسبة 5.16%.


مع ترقب قرارات أسعار الفائدة التي ستعلنها البنوك المركزية الأسبوع المقبل، أثرت المخاوف من احتمال تجدد التوترات الجيوسياسية في الشرق الأوسط وارتفاع تكاليف النقل في تحركات الأسواق العالمية.
ودفع خطر اندلاع صراع جديد وارتفاع تكاليف النقل أسعار النفط إلى الصعود، مقتربًا من 117 دولارًا للبرميل لعقود خام برنت الآجلة لشهر ديسمبر. وأنهى خام برنت الأسبوع مرتفعًا بنسبة 6.5% عند 116.9 دولارًا للبرميل.
وأدت التوقعات بأن يؤدي ارتفاع تكاليف الطاقة إلى زيادة الضغوط التضخمية إلى بقاء توقعات السياسة النقدية للبنوك المركزية متشددة. كما تصاعدت المخاوف من أن تؤثر تكاليف الاقتراض المرتفعة سلبًا على استثمارات الذكاء الاصطناعي، التي تمثل أحد العناصر المهمة للنمو الاقتصادي.
ضغوط بيع على أسهم التكنولوجيا
شهدت أسهم التكنولوجيا، ولا سيما شركات الرقائق، ضغوط بيع خلال الأسبوع. وانخفضت القيمة السوقية الإجمالية للأسواق المالية العالمية بأكثر من تريليون دولار.
وقال محللون إن حجم الاستثمارات في الذكاء الاصطناعي وصل إلى مستويات مرتفعة، إلا أن المدة اللازمة لتحويل هذه النفقات إلى أرباح وحجم الأرباح المحتملة لا يزالان غير واضحين. وأدى ذلك إلى تقلبات، ولا سيما في أسهم شركات أشباه الموصلات ومراكز البيانات والحوسبة السحابية.
وأصبحت إقامة مراكز البيانات وزيادة طاقتها الاستيعابية أكثر تكلفة بسبب ارتفاع تكاليف الاقتراض، كما ارتفعت مصروفات الفائدة لدى الشركات التي تمول استثماراتها بالديون، وتراجعت الجدوى الاقتصادية للمشروعات الجديدة.
أداء متباين للأسواق الأمريكية
أنهت أسواق الأسهم الأمريكية الأسبوع على أداء متباين. وتراجع مؤشر ستاندرد آند بورز 500 بنسبة 0.47%، وناسداك بنسبة 0.71%، بينما ارتفع مؤشر داو جونز بنسبة 0.41%.
ارتفعت إيرادات شركة ميتا في الفترة من يوليو إلى سبتمبر 2026 بنسبة 26% مقارنة بالفترة نفسها من العام الماضي، لتصل إلى 64.6 مليار دولار. كما ارتفع صافي أرباح الشركة بنسبة 264% إلى 9.9 مليارات دولار.
أما صافي أرباح تسلا فتراجع بنسبة 43% خلال الفترة نفسها إلى 787 مليون دولار. وسُجلت إيرادات الشركة عند 28 مليار دولار.
وستتابع الأسواق الأمريكية الأسبوع المقبل بيانات النمو والإنفاق الاستهلاكي الشخصي، إلى جانب النتائج المالية لشركات أمازون ومايكروسوفت وألفابت. ومن المتوقع أن يُبقي الاحتياطي الفيدرالي سعر الفائدة الأساسي دون تغيير.
ودفع انتشار التراجع في أسهم التكنولوجيا والأسهم المرتبطة بالذكاء الاصطناعي المستثمرين إلى الأصول الآمنة. وأنهى عائد السندات الأمريكية لأجل 10 سنوات الأسبوع منخفضًا 8 نقاط أساس عند 5%، بينما استقر مؤشر الدولار عند 101.8.
وتراجع سعر أونصة الذهب بنسبة 4.1% على أساس أسبوعي إلى 3995 دولارًا، لينخفض إلى أقل من 4000 دولار للمرة الأولى منذ نحو ثلاثة أشهر.
تراجع أسواق الأسهم الأوروبية
سادت التراجعات أسواق الأسهم الأوروبية وسط المخاوف الجيوسياسية والقلق من امتداد الأحداث في فرنسا إلى المنطقة. وأدى ازدياد الضغوط على المالية العامة الفرنسية بسبب الاضطرابات في الشوارع إلى تعميق عمليات بيع السندات الحكومية للبلاد.
وارتفع عائد السندات الفرنسية لأجل 10 سنوات إلى 5.07%، مسجلًا أعلى مستوى له منذ عام 2002. وتجاوز هذا العائد عائد السندات الأمريكية لأجل 10 سنوات للمرة الأولى منذ عام 2013.
وعلى أساس أسبوعي، تراجع مؤشر فوتسي 100 بنسبة 1.76%، وداكس بنسبة 1.84%، وكاك 40 بنسبة 2.19%، ومؤشر إم آي بي 30 بنسبة 2.60%. ومن المتوقع أن يُبقي البنك المركزي الأوروبي أسعار الفائدة الأساسية الثلاثة دون تغيير الأسبوع المقبل، بينما ظلت احتمالات رفع الفائدة في الاجتماعات اللاحقة مطروحة بسبب ارتفاع أسعار النفط ومخاطر التضخم.
ارتفع مؤشر أسعار المنتجين في ألمانيا خلال سبتمبر بنسبة 1.9% شهريًا و6.7% سنويًا. وتجاوزت إيرادات شركة إس إيه بي 10 مليارات يورو في الربع الثالث، فيما توقعت الشركة إيرادات تتراوح بين 36.3 و36.8 مليار يورو لعام 2026.
تراجع الأسواق الآسيوية بقيادة أسهم أشباه الموصلات
تراجعت الأسواق الآسيوية أيضًا بفعل التوترات الجيوسياسية وتكاليف الطاقة ومخاوف ارتفاع التضخم. واعتُبر أن ارتفاع أسعار النفط سيرفع التكاليف في الاقتصادات المعتمدة على واردات الطاقة، فيما ستضغط احتمالات بقاء أسعار الفائدة مرتفعة فترة طويلة على أسهم التكنولوجيا الموجهة نحو النمو.
بلغ التضخم السنوي في اليابان 2.1% في سبتمبر، بما يتماشى مع التوقعات. وارتفع التضخم الأساسي إلى أكثر من 2% للمرة الأولى منذ تسعة أشهر. وعلى الرغم من ارتفاع صادرات البلاد بنسبة 16.7%، فإنها جاءت دون التوقعات وتباطأت مقارنة بأغسطس.
وعلى أساس أسبوعي، تراجع مؤشر كوسبي بنسبة 2.08%، وهانغ سنغ بنسبة 4.52%، ونيكاي 225 بنسبة 4.03%، ومؤشر شنغهاي المركب بنسبة 0.69%. ومن المتوقع أن يبقي بنك اليابان المركزي سعر الفائدة الأساسي دون تغيير الأسبوع المقبل.
خفض سعر الفائدة الأساسي في Türkiye إلى 36%
أنهى مؤشر بيست 100 في بورصة إسطنبول الأسبوع منخفضًا بنسبة 5.16% عند 11116.99 نقطة. وخفض البنك المركزي لجمهورية Türkiye سعر فائدة عطاءات إعادة الشراء لأجل أسبوع بمقدار 100 نقطة أساس إلى 36%.
وخفض البنك المركزي سعر فائدة الإقراض لليلة واحدة من 40% إلى 39%، وسعر فائدة الاقتراض لليلة واحدة من 35.5% إلى 34.5%. وخُفض سعر الفائدة الأساسي للمرة الأولى بعد خمسة اجتماعات، منذ اجتماع يناير.
كما أقرّت الجمعية العامة للبرلمان التركي مشروع قانون يتضمن لوائح تتعلق ببعض صناديق الاستثمار التي تقرر تصفيتها. وبموجب اللائحة، يمكن إصدار قرار بالحجز وفقًا لأحكام قانون الإجراءات الجنائية في التحقيقات التي تُجرى بشأن أفعال مرتبطة بالصناديق.
وسيُبلغ مجلس أسواق رأس المال صندوق تأمين ودائع الادخار بمبالغ الضرر أو الخسارة في الصناديق، وبالأشخاص الطبيعيين والاعتباريين المسؤولين والمبالغ التي يتحملون مسؤوليتها، مع مراعاة إجراءات التصفية ونتائج عمليات التدقيق والفحص.
وستُحوّل المبالغ المتراكمة في حساب الاسترداد إلى مركز تعويض المستثمرين، بعد خصم النفقات الإلزامية، لدفعها إلى الجهة المكلفة بالتصفية، أو إلى مالكي حصص الصندوق إذا اكتملت التصفية. وستُجرى المدفوعات بما يتناسب مع نسب ملكية حصص المشاركة.
وأنهى الدولار مقابل الليرة التركية الأسبوع عند مستوى 49.6940، مرتفعًا بنسبة 0.4% مقارنة بالإغلاق الأسبوعي السابق. وستتابع الأسواق المحلية الأسبوع المقبل بيانات معدل البطالة وميزان التجارة الخارجية.
وستعمل الأسواق المحلية نصف يوم يوم الأربعاء 28 أكتوبر، وستُغلق يوم الخميس 29 أكتوبر بمناسبة عيد الجمهورية.
المصدر: Anadolu Ajansı
هل لديك خبر أو فعالية أو إعلان؟أرسل خبرك عبر واتساب
هل وجدت خطأ في هذا الخبر؟أبلغنا عبر واتساب
شارك على جميع المنصات الاجتماعية
إعلانات مدعومة
إعلانات مميزة
جاري تحميل العقارات المميزة...
اشترك في The Turkiye Times
اشترك ليتم إعلامك بالأخبار والتطورات والإعلانات الخاصة. سنبقيك على اطلاع.
بالتسجيل، فإنك توافق على سياسة الخصوصية الخاصة بنا