أعلن اتحاد التأمين التركي الخطوات التي ينبغي الانتباه إليها بعد السيول والفيضانات لحماية الأرواح ومنع تفاقم الأضرار وإنجاز إجراءات التأمين بشكل صحيح.
ويجب عدم دخول المباني والطوابق السفلية ومواقف السيارات المغلقة التي غمرتها المياه قبل التأكد من سلامتها، وإذا لامست المياه التمديدات الكهربائية فمن المهم عدم لمس مفاتيح الكهرباء والمقابس والأجهزة الكهربائية، وفحص تمديدات الكهرباء والغاز الطبيعي من قبل أشخاص مختصين.
وأشار الاتحاد إلى ضرورة متابعة تحذيرات الجهات المختصة والابتعاد عن المناطق الخطرة، داعيا إلى الاتصال بمركز اتصالات الطوارئ 112 في حال وجود خطر داهم.
عدم التأخر في الإبلاغ عن الأضرار
وفي حال تضرر منزل أو مكان عمل أو مركبة بسبب السيول والفيضانات، يجب التواصل مع شركة التأمين أو الوكيل لفتح ملف ضرر، وتقديم رقم الوثيقة وعنوان مكان الضرر وطبيعته عند الإبلاغ، واتباع توجيهات شركة التأمين، والاحتفاظ برقم ملف الضرر.
ويسهم الإبلاغ عن الضرر في الوقت المناسب في تسريع إجراءات الكشف والتعويض، كما أن الالتزام بمهل الإبلاغ المحددة في الوثيقة أمر مهم.
توثيق الأضرار بالصور ومقاطع الفيديو
ولضمان تقدير الأضرار بشكل سليم، يُنصح بالتقاط صور ومقاطع فيديو للمناطق التي غمرتها المياه في ظروف آمنة، وتسجيل الأثاث والأجهزة المنزلية والإلكترونية والمقتنيات الأخرى المتضررة، إضافة إلى المخزون والآلات والمعدات والتجهيزات في أماكن العمل.
وإن أمكن، ينبغي إعداد قائمة بالمقتنيات المتضررة تتضمن العلامة التجارية والطراز والقيمة التقريبية، والاحتفاظ بفواتير الشراء وسجلات الصيانة والوثائق الأخرى، وعدم التخلص من المقتنيات المتضررة قبل اكتمال تقدير الأضرار، مع توثيق المواد التي يلزم نقلها مسبقا.
تدخل آمن لمنع تفاقم الأضرار
ويتعين على المؤمَّن لهم اتخاذ تدابير معقولة وآمنة لمنع تفاقم الأضرار، ويُنصح، إن كان ذلك آمنا، بتصريف المياه ونقل المقتنيات غير المتضررة إلى أماكن آمنة وعدم استخدام الأجهزة الكهربائية قبل فحصها.
كما يُطلب إزالة المخاطر التي قد تؤدي إلى أضرار أكبر عبر أشخاص مختصين، والاحتفاظ بفواتير نفقات التنظيف وتصريف المياه والتدخل الطارئ، وأشار الاتحاد إلى أنه لا داعي لانتظار الخبير في التدخلات العاجلة والضرورية، لكنه نصح بالتشاور مع شركة التأمين قدر الإمكان قبل الإصلاحات الشاملة أو أعمال الترميم أو الإزالة الكاملة للمواد المتضررة.
تغطية المبنى والمقتنيات تُقيَّم بشكل منفصل
وإذا كانت وثيقة تأمين المنزل تتضمن تغطية ضد السيول والفيضانات، فقد تُعوَّض الأضرار التي لحقت بالجدران والأرضيات والأبواب والتمديدات الثابتة حسب نطاق الوثيقة، كما يمكن تقييم الباركيه وخزائن المطبخ والتجهيزات الثابتة الأخرى، إلى جانب الأثاث والسجاد والأجهزة المنزلية والإلكترونية والمقتنيات المنزلية المؤمن عليها، وفقا لشروط الوثيقة.
ونظرا لإمكانية إصدار تغطية المبنى والمقتنيات بشكل منفصل، فإن التأمين على المبنى وحده لا يعني أن جميع المقتنيات في المنزل مشمولة بالتغطية، كما يمكن للمستأجرين التأمين على مقتنياتهم، وتُفحص الأضرار التي تلحق بالمبنى والمقتنيات كل على حدة ضمن الوثائق المعنية.
تسجيل المخزون والآلات في أماكن العمل
وفي حال تضمنت وثيقة تأمين مكان العمل تغطية ضد السيول والفيضانات، يمكن تقييم الأضرار التي لحقت بالمبنى والتمديدات الثابتة والبضائع التجارية والمخزون والآلات والمعدات وخطوط الإنتاج والأجهزة الإلكترونية والتجهيزات وفقا لنطاق الوثيقة.
ويمكن أيضا تعويض خسائر الدخل الناجمة عن توقف نشاط المنشأة في حال وجود تغطية لتوقف الأعمال أو خسارة الأرباح تستوفي الشروط المعنية، ويجب توثيق المخزون والآلات المتضررة بالتفصيل، وإعداد سجلات الجرد والفواتير إن أمكن.
عدم تشغيل المركبات التي تعرضت للمياه
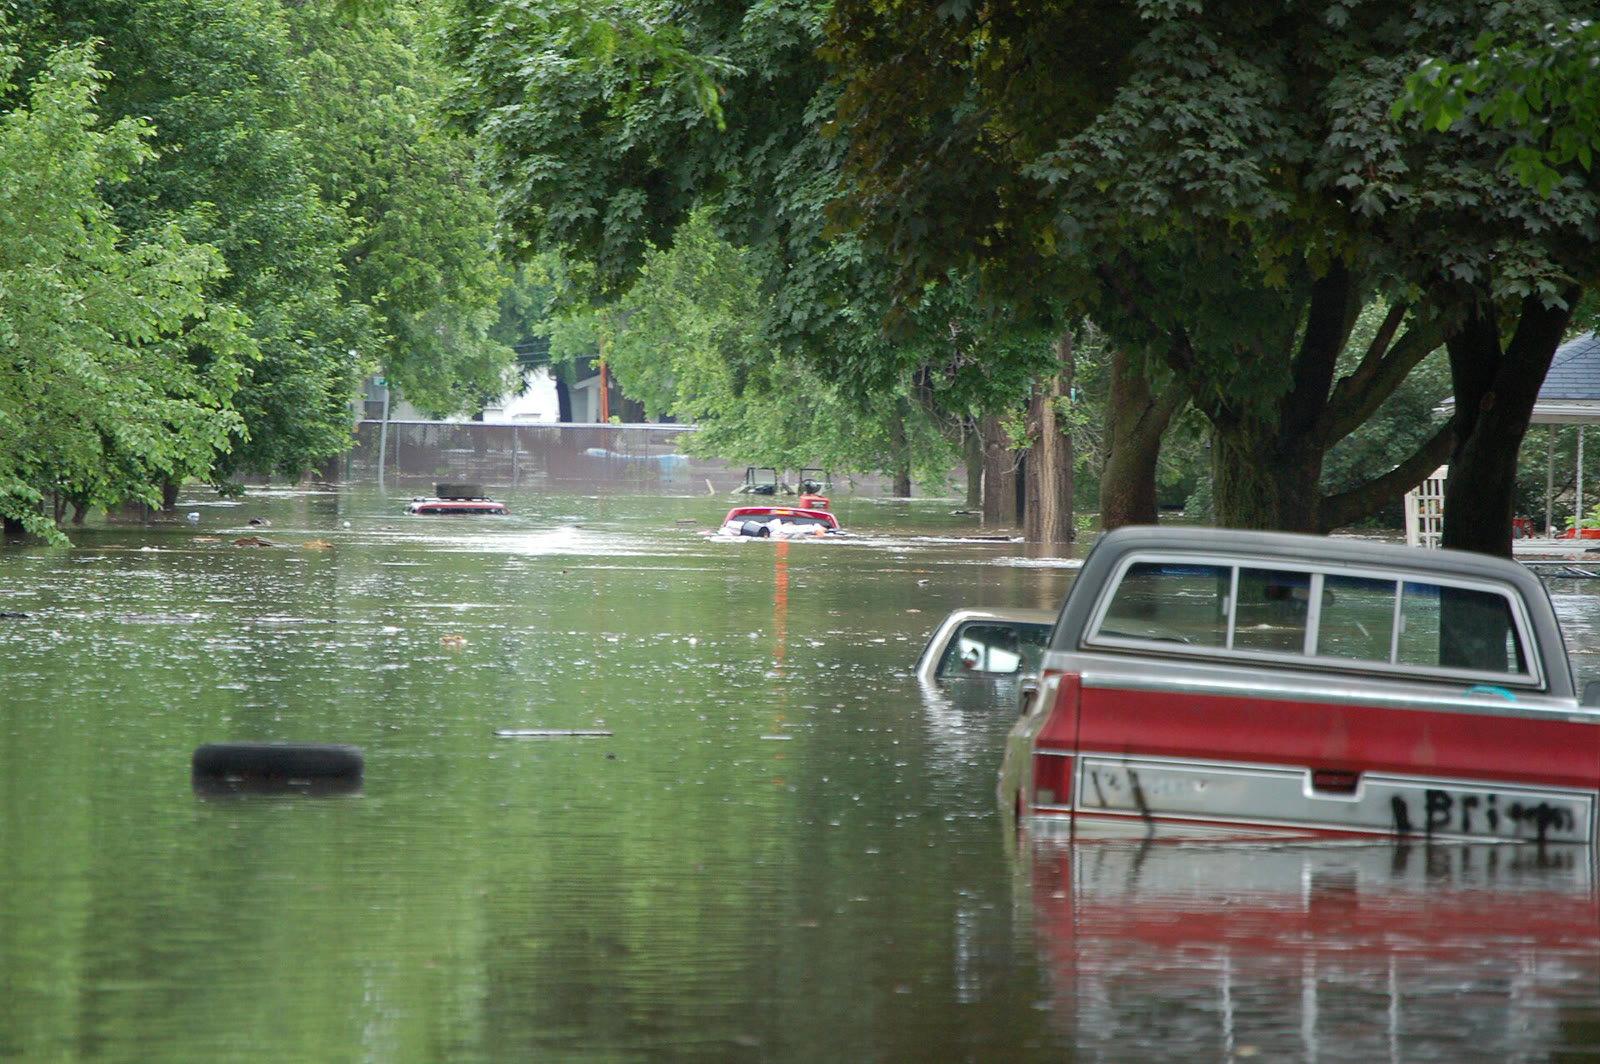
وقد يؤدي تشغيل محرك المركبة المتضررة جراء السيول والفيضانات إلى مضاعفة الضرر القائم، لذا يجب عدم تشغيل المركبة التي تعرضت للمياه، وعدم إجبارها على التحرك أو إعادة تشغيل محركها.
وينبغي تصوير الحالة الراهنة للمركبة في ظروف آمنة، وإبلاغ شركة التأمين بالضرر إذا كان لديها تأمين شامل (كاسكو)، واتباع توجيهات شركة التأمين بشأن سحب المركبة ونقلها إلى مركز الصيانة، وعدم البدء بإصلاحات شاملة دون موافقة الشركة وكشفها، باستثناء عمليات الإنقاذ والحماية العاجلة اللازمة لسلامة الأرواح.
وفي السيارات الكهربائية، يجب عدم العبث بالبطارية والمكونات الكهربائية، وعدم تشغيل المركبة أو توصيلها بالشاحن، ويُنصح بالتواصل مع شركة التأمين للحصول على خدمة سحب مناسبة.
التعويض يُحدَّد وفق شروط الوثيقة
وبعد الإبلاغ عن الضرر، تفتح شركة التأمين ملفا وتعيّن خبيرا، يجري الفحوص اللازمة لتحديد سبب الضرر ونطاقه وقيمته، ويقيّم الممتلكات المتضررة.
وعند حساب التعويض المستحق، تؤخذ في الاعتبار التغطيات الواردة في الوثيقة ومبالغ التأمين وحدودها والاستقطاعات وشروط الوثيقة الأخرى، وقيمة الضرر التي حددها تقرير الخبير، ونظرا لأن كل ضرر يُقيَّم وفق شروط الوثيقة المعنية، يجب التحقق من نطاق التغطية.
اتخاذ الاحتياطات مسبقا ضد خطر السيول
وللحد من مخاطر السيول والفيضانات، يُنصح بإجراء تقييم للمخاطر في المنازل وأماكن العمل، والاحتفاظ بالمقتنيات الثمينة والمعدات الحيوية في الطوابق السفلية والمناطق المعرضة بشدة للغمر في مستويات مرتفعة قدر الإمكان.
كما يجب إخضاع أنظمة الصرف وتصريف المياه لصيانة دورية، ومتابعة التحذيرات الجوية، ومراجعة وثيقة التأمين بانتظام، والتحقق مما إذا كانت الوثيقة تتضمن تغطية ضد السيول والفيضانات، والتأكد من أن مبالغ التأمين تعكس القيم الحالية.
















