- BIST10011,131-3.02%
- الدولار50.47+0.05%
- اليورو55.46+0.20%
- الذهب3,528.90-4.25%
- الفائدة36.00%-1.00
- البيتكوين58,792-5.03%
- 20 نوفمبر 202617°
- BIST10011,131-3.02%
- الدولار50.47+0.05%
- اليورو55.46+0.20%
- الذهب3,528.90-4.25%
- الفائدة36.00%-1.00
- البيتكوين58,792-5.03%
- 20 نوفمبر 202617°
هيئة الرقابة المصرفية تغيّر نسب السداد الدنيا للبطاقات والقروض السكنية
غيّرت هيئة التنظيم والرقابة المصرفية شرائح حدود الحد الأدنى لسداد بطاقات الائتمان، وقواعد نسب القروض إلى قيمة العقارات في القروض السكنية.


أجرت هيئة التنظيم والرقابة المصرفية (BDDK) تعديلاً جديداً على شرائح حدود الحد الأدنى لسداد بطاقات الائتمان، وعلى القواعد المتعلقة بالقروض السكنية. ونُشرت في 20 نوفمبر على الموقع الإلكتروني للهيئة قرارات مجلسها بشأن «تغيير الحد الأدنى لسداد بطاقات الائتمان» و«نسبة القرض إلى قيمة العقار والحد الأقصى لمبلغ القرض المطبقين على القروض السكنية والقروض المضمونة بعقارات سكنية».
وبموجب التعديل الجديد، حُدد الحد الأدنى للسداد في بطاقات الائتمان التي لا يتجاوز حدها 100 ألف ليرة بـ20% من رصيد الدين المستحق عن الفترة. وخُفضت هذه النسبة إلى 30% للبطاقات التي يزيد حدها على 100 ألف ليرة ولا يتجاوز 200 ألف ليرة. أما البطاقات التي يزيد حدها على 200 ألف ليرة، فحُدث الحد الأدنى لسدادها إلى 40% من رصيد الدين المستحق عن الفترة.
شرط امتلاك «مسكنين» للحصول على القرض السكني
كما غيّرت هيئة التنظيم والرقابة المصرفية القواعد المتعلقة بنسب القروض إلى قيمة العقارات في القروض السكنية. وبموجب ذلك، ستُطبّق نسبة الحد الأقصى لمبلغ القرض المحدد في قرار المجلس المؤرخ 29 يناير 2026 إلى قيمة العقار السكني المقدم كضمان بعد خفضها بنسبة 75%، إذا كان المستهلك نفسه أو زوجه أو أحد أبنائه دون سن 18 عاماً يملك مسكنين على الأقل. وكانت هذه القاعدة تسري في السابق على من يملكون مسكناً واحداً على الأقل.
وشمل التعديل أيضاً سندات الملكية المشتركة. ولن يُؤخذ المسكن الذي يملك الشخص حصة قدرها 50% أو أقل منه في أي سند ملكية سكني في الاعتبار عند تقييم ملكية المساكن، باستثناء من يملكون حصصاً مشتركة في أكثر من مسكنين.
وفي إطار التعديل، لن يُؤخذ في الاعتبار عند تقييم الملكية سوى مسكن واحد إذا كان مسكن المستهلك نفسه أو زوجه أو أحد أبنائه دون سن 18 عاماً قد هُدم بعد تحديده مبنىً معرضاً للخطر بموجب القانون رقم 6306 بشأن تحويل المناطق المعرضة لمخاطر الكوارث، أو إذا صدر قرار بهدمه.
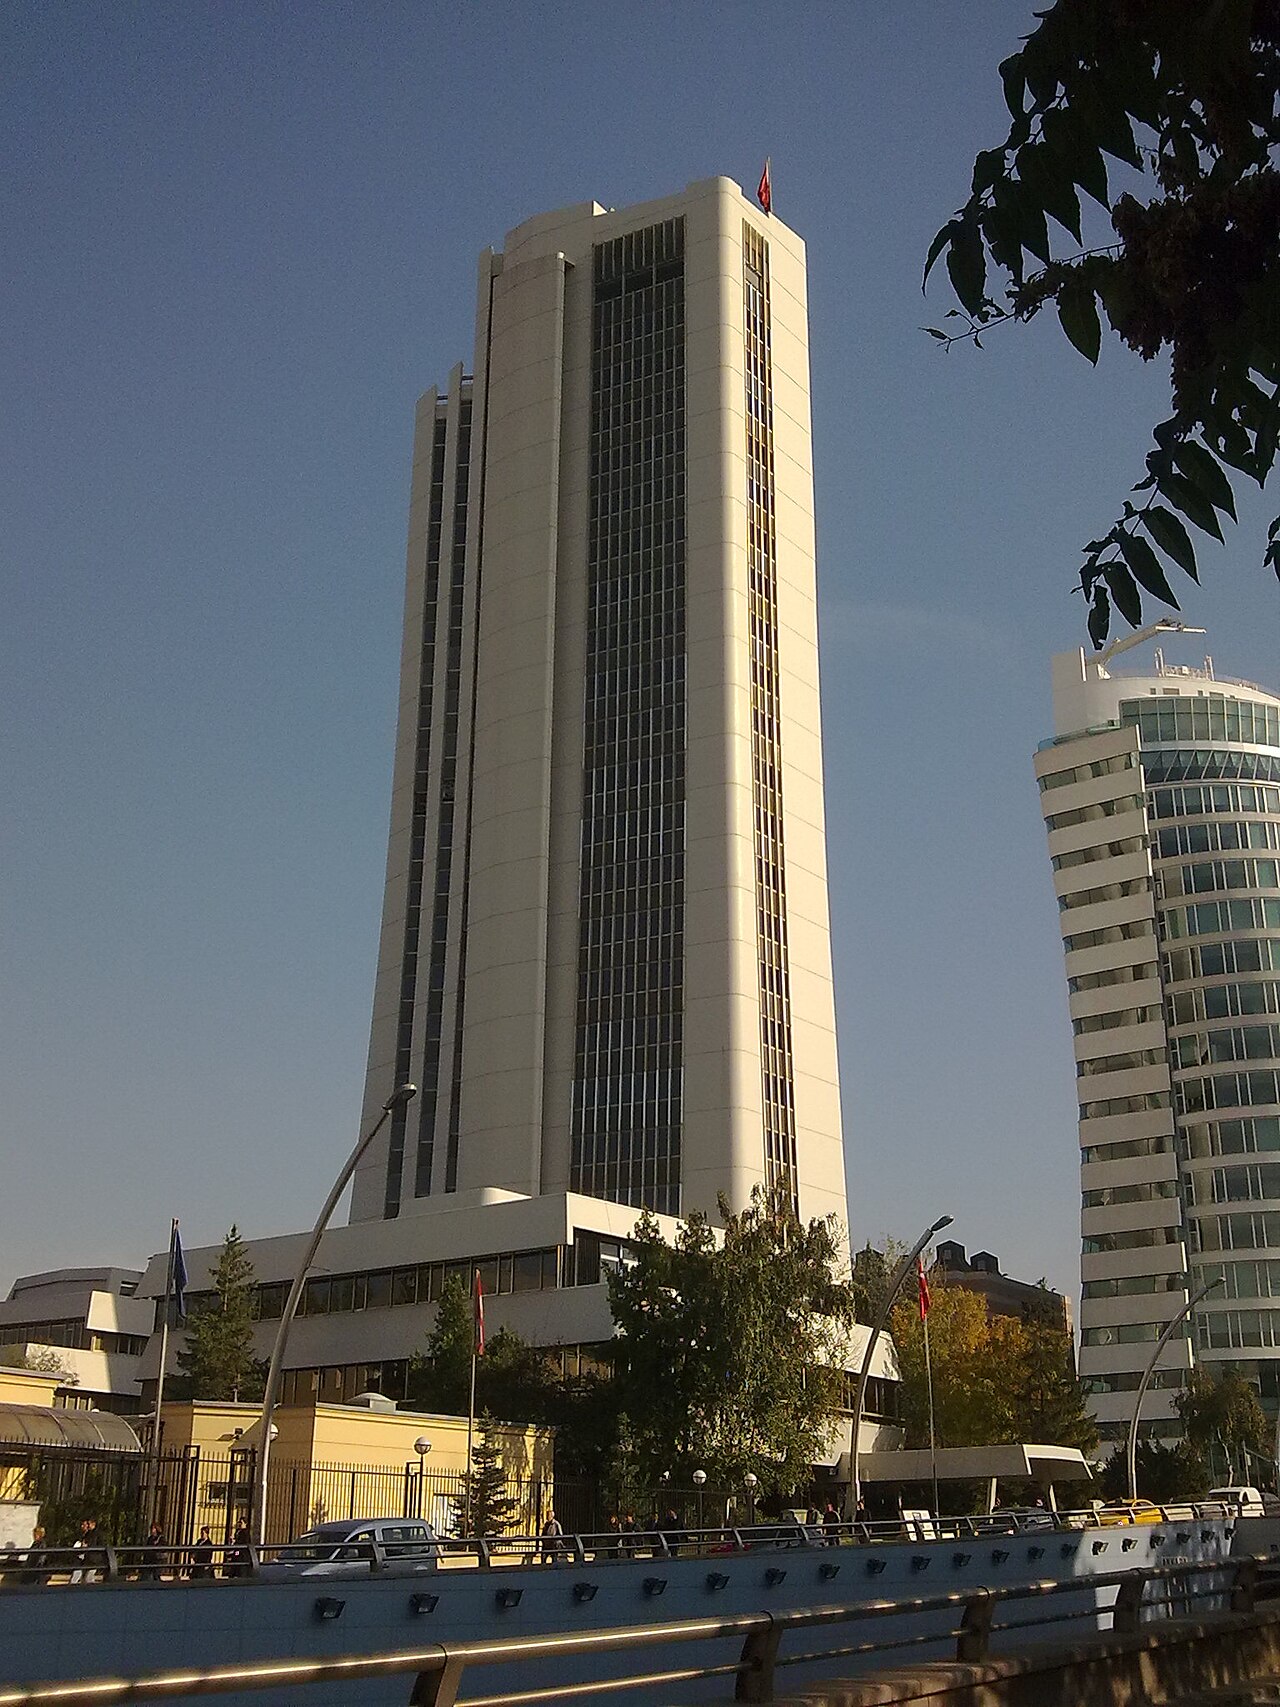
الغلاف: سانتيري فييناماكي / ويكيميديا كومنز (CC BY-SA 4.0). الصور: AA، ورياليتي006 / ويكيميديا كومنز (CC BY-SA 3.0).
اشترك في The Turkiye Times
اشترك ليتم إعلامك بالأخبار والتطورات والإعلانات الخاصة. سنبقيك على اطلاع.
بالتسجيل، فإنك توافق على سياسة الخصوصية الخاصة بنا